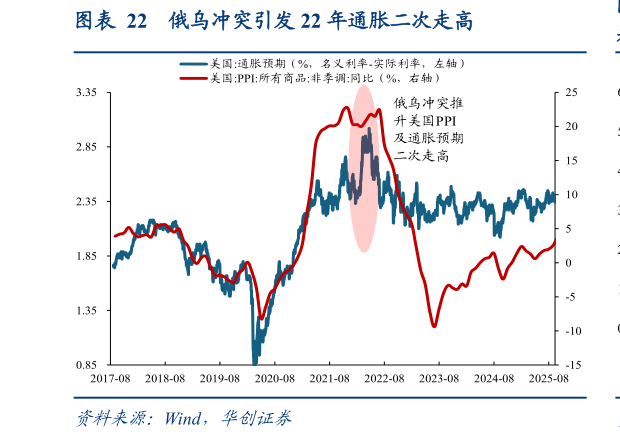
> 数据图表如何看待俄乌冲突引发 22 年通胀二次走高
2026-9-0会议后:一次加息无法压制供给型通胀,定价从“加不加”切换为“加几次、加多快”,实际利率飙升驱动长端继续上行。加息落地后油价维持 100 美元上方,CPI 继续攀升(6 月达 9.1%),市场相继定价 50bp、75bp 的加息步长(6 月 15 日 FOMC 加息 75bp)实际利率自-0.5%飙升至0.8%,成为长端利率上行的主体,10Y 美债利率在 223 会议后3 个月上行 109bp 至 3.48%。这一轮利率上行的引擎不是首次加息本身,而是连续加息预期下的实际利率重定价。股票市场:实际利率飙升压估值、供给型通胀压制盈利,股市双重承压,能源相对占优。利率通过两条渠道传导至股票:实际利率飙升直接压缩长久期资产估值,高通胀同时挤压居民消费与企业利润率。会议后 3 个月标普 500 下跌 15.9%,纳指-22.4%。结构上看,对实际利率最敏感的成长板块(-20%)显著跑输价值(-11.9%)供给缺口下的能源(17%)是唯一收涨板块可选消费(-23.8%)、通讯服务(-17%)、金融(-16%)领跌。A 股方面,美债利率上行通过外资流向与成长估值映射两条通道传导,但国内政策周期主导了指数方向。3 月中旬至 4 月下旬,联储紧缩叠加国内疫情扰动,上证一度下探2863 点,北向资金阶段性流出,对贴现率敏感的电新、电子等成长板块调整最深4 月底政治局会议确立政策底后,市场开启修复反弹。结构上与美股相似:大盘优于小盘、价值优于成长。行业层面资源品领涨,煤炭(41%)、石油石化(22%)对应俄乌冲突下的能源涨价,汽车(28%)对应购置税减免等国内政策催化。成长方向表现不佳,通信(-5.5%)、电子(-5.7%)领跌。