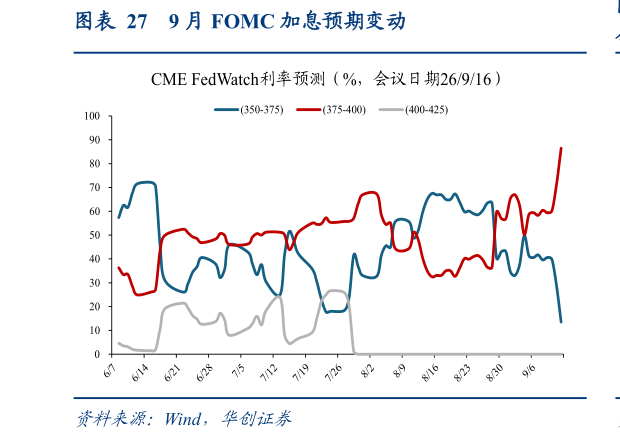
> 数据图表谁能回答9 月 FOMC 加息预期变动
2026-9-0(象限)。8 月初至 9 月上旬,市场对 9 月加息的定价仅 60-70%,处于“加息未定长端利率上行”的象限:10Y 上行约 60bp 主要由油价驱动的通胀预期、债务担忧与中选不确定性导致,类似第二部分复盘的 2023 年 8-10 月。若出现类似情景,即下周 FOMC不加息,同时美债利率在油价引发的通胀预期,以及美元信用担忧下持续走高,股票市场或将继续承压震荡,高估值科技成长可能走弱,能源红利相对占优。历史经验来看,在利率上行确认结束前,高估值成长与科创类资产预计表现偏弱能源与资源品相对占优(两个供给冲击期均系统性跑赢,且当前油价上行的地缘驱动短期尚未解除)大盘价值与红利资产具备防御价值,在市场整体走弱过程中或相对占优。对于未来市场何时企稳,本轮长债利率上行背后是油价引发的通胀预期以及美国债务担忧,参照象限中财政、通胀预期驱动的利率上行(2023 年 8-10 月)与象限供给冲击下通胀预期抬升利率(2022 年)的结构规律,利率见顶回落与股票市场企稳需要持续观测的切换信号:财政端(美国债务压力缓解、中选民调与国会控制权预期)、油价(美伊冲突进展和霍尔木兹通行恢复情况)。