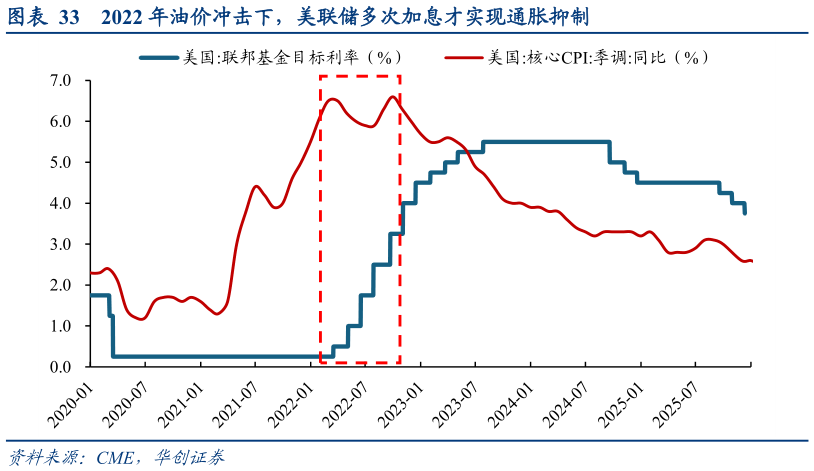
> 数据图表如何解释2022 年油价冲击下,美联储多次加息才实现通胀抑制2026-9-0情景四(通胀粘性下持续加息):最大的风险加息长债收益率进一步上行(象限)。供给型通胀下,一次加息很难压制通胀预期与长端利率:若 9 月加息落地而油价维持 100 美元上方,市场的定价逻辑将从“9 月加不加”切换为“年内加几次”,若点阵图确认连续加息路径, 10Y 利率或将突破 5%关键点位,全球风险资产都将承压。四个历史案例中,美股在加息后 3 个月均出现下跌,1987 和 2022 年更是分别深度下跌 27.5%、15.9%。传导机制在于:通胀预期失锚首次加息无法扭转预期市场定价更多加息实际利率飙升长久期资产系统性重估。其中最值得当下警惕的是:供给型通胀(油价)背景下,首次加息很难让长端利率见顶。股票市场应对:重视防御端配置,关注红利低波。若象限确认:9 月点阵图显示年内2 次加息、布伦特持续站稳 110 美元上方、通胀预期进一步上行。我们认为应重视防御端配置,流动性高敏感的科技成长或出现明显回撤,此类情形下,配置层面建议更多关注红利低波(银行、交运、公用事业、运营商)等稳定资产。华创证券综合其他