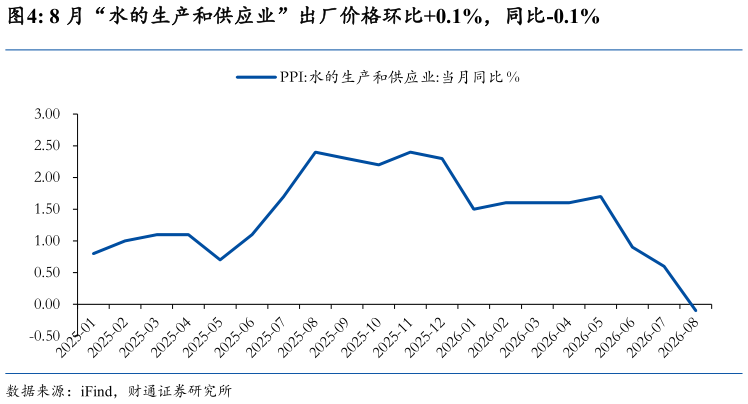
区域调价仍是核心,价格机制改善更值得关注。水务行业具有较强的区域公用事业属性,各地供水价格调整时间、成本变化及定价机制存在差异,因此全国 PPI 更多反映行业整体价格趋势,并不能直接等同于上市公司的实际售水单价。对水务企业而言,更关键的是当地水价能否及时覆盖原水、电力、药剂、人工和折旧等成本,以及阶梯水价、定期成本监审和调价机制能否顺畅执行。价格机制完善有利于降低成本上升对盈利的侵蚀,提升水务运营业务盈利稳定性。存量运营属性突出,现金流价值有望重估。在行业由新增项目建设逐步转向存量运营的背景下,水务企业的盈利弹性更多来自水价调整、供水量增长、成本管控及回款改善,而非单纯依赖产能扩张。当前 18 月水务价格仍保持同比增长,表明行业整体价格环境并未明显恶化。后续若地方水价调整和顺价机制持续推进,优质水务运营资产的现金流稳定性和盈利可预测性有望进一步增强。