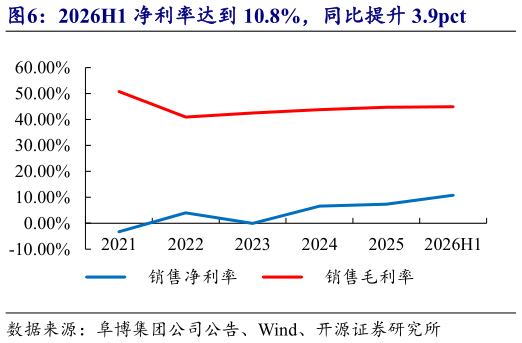
> 数据图表如何才能2026H1 净利率达到 10.8%,同比提升 3.9pct2026-9-6分地区看,公司中美两大市场收入规模已基本齐平,中国市场潜力较大。2026年上半年美国地区收入 8.63 亿港元,同比增长 19%,占比 47.8%中国内地收入 8.78亿港元,同比增长 20.9%,占比 48.6%,两地体量相当。从增速看,2025 年全年美国收入 13.78 亿港元,同比增长 16.37%中国内地收入 14.22 亿港元,同比增长 19.6%,中国内地增速持续领先美国 3 个百分点左右,双核格局中内地市场动能更强。市场特点上,美国以音乐版权与 AI 算力生态为核心,中国内地市场则聚焦微短剧、短视频、AI 音乐等高增长内容形态,平台合作深度领先,两地形成技术输出生态渗透的双引擎驱动模式。分业务看,增值及其他服务收入占公司总收入比重达 60.2%,已成为最大收入来源。2026H1 订阅服务收入 7.18 亿港元,同比17.7%,占比 39.8%增值及其他服务收入 10.88 亿港元,同比28.5%,占比 60.2%,占比持续提升(2024H1 为 53.8%)。增长动能主要来自微短剧、音乐两大业务:微短剧方面,公司服务的平台已覆盖短剧独立应用近九成市场流量入口,累计纳管作品超 6 万部,日均处理侵权线索超 600万条,下架成功率保持 95%以上音乐方面,新增服务多个国内头部平台,合计覆盖月活用户超 6.8 亿,与 PEX 的业务整合进展顺利,管理音乐资产超 1.5 亿项,AI音乐识别服务新增 6 家客户。此外,DreamMaker 平台首次产生 AI 相关收入,元素级二创带来的变现机会及头部客户合作深化亦同步贡献增量。频道运营方面,上半年累计观看量增加约 114 亿次,累计订阅用户增加约 1,260 万。开源证券综合其他