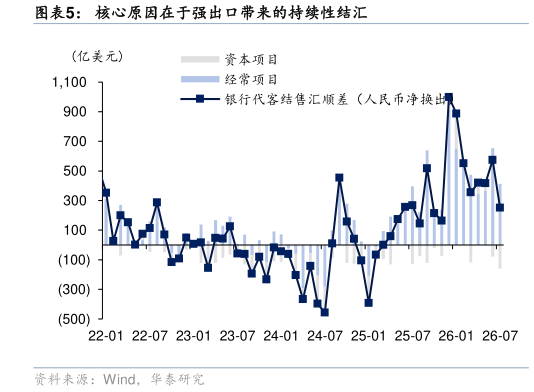
> 数据图表你知道核心原因在于强出口带来的持续性结汇2026-9-1对债市而言,输入性通胀不代表需求回暖,因此不构成利率反转风险,但会从货币政策角度形成约束。3-5 月通胀读数持续走高,当时并未引发债市调整,十年国债收益率反而从 3月末的 1.82%附近下行至 6 月初的 1.70%左右,当时市场定价的重心是内需偏弱与资产荒逻辑。不过,通胀对货币政策的约束是实质性的,央行在二季度货币政策执行报告及多个场合反复提及关注输入性通胀压力,表明通胀对降息的牵制客观存在。当前 PPI 同比回到3.8%,若油价向化工链的传导继续兑现、PPI 进一步抬升,央行降息的空间会进一步弱化。 此外,期限利差和市场心态也决定了通胀扰动的“成色”。今年 3-5 月,十年国债与 7 天逆回购的利差约 40BP,目前已压缩至不足 30BP。信用债票息也比当时低了 15BP 左右。低赔率降息空间不足之下,任何利空因素都可能被放大。 二是近日美债利率持续上行,中美利差倒挂幅度已创历史新高。 9 月以来美债利率再度冲高,截至上周五,10 年期和 30 年期美债利率已分别上升至 4.97%和 5.36%,创近 20 年以来新高。本轮美债利率上行的成因至少有几方面: 一是广泛、持续的通胀外生冲击,包括高油价、AI 硬件涨价、厄尔尼诺推升农产品价格等。 二是此前沃什的鹰派表态加上偏强的数据,导致美联储年内加息预期升温,根据芝商所 Fed Watch,目前市场定价的 9 月加息概率已经接近 90%。 三是军费开支、利息支出等带动美国财政赤字持续扩大,美债供给旺盛,推升长债期限溢价。 四是需求端,出于对美国财政持续性担忧,以及日元汇率干预、中东冲突等结构性影响,美债的海外需求持续缺位。 成因复杂意味着本轮美债利率回落可能困难重重,而中美利差倒挂幅度在上周再创历史新高。截至上周五,10 年中美国债利差倒挂已达 327BP,正式超过了 2025 年 1 月的前高。 我们此前(“泾渭分明”的中外长端利率,8 月 23 日)提示,海外利率对中债的传导,主要通过汇率与跨境资金流动体现,并由此约束央行降息节奏。今年以来,中美国债利率分化一直在拉大,但人民币相对美元却持续升值,目前美元兑人民币离岸汇率已触及 6.7关口,是近年来非常罕见的现象。这背后的原因主要在于出口高增和结汇需求释放。2025年全年,银行结售汇顺差超过 2300 亿美元而今年前七个月,结售汇顺差已经达到 3457亿美元,8 月出口同比仍有 25%,强出口之下预计企业结汇会继续抵消利差的影响。华泰证券综合其他