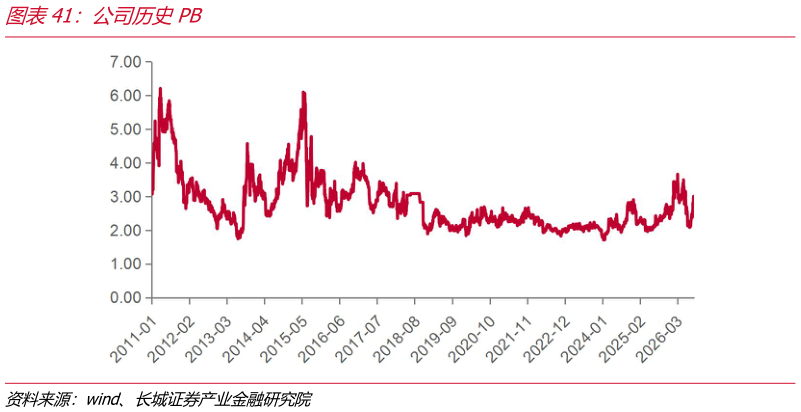
> 数据图表咨询下各位公司历史PB
2026-9-4天然橡胶是典型的长周期性行业,产业发展受周期影响显著,公司以天然橡胶种植、生产加工、贸易与销售为主,本轮周期下行时间久,公司业绩受天胶价格低迷拖累明显,因此若采用 PE 估值进行参考,容易导致对公司的估值评定偏离较大。结合种植行业特点,公司经营管理 490 万亩土地(其中 380 万亩天胶种植基地),固定资产及土地资源丰富,因此本次估值法中,我们认为采用 PB 估值法能更合理地评定公司估值水平。由于在国内上市企业中,没有和海南橡胶主业类似的企业,因此我们通过历史 PB 进行对比分析。从公司历史估值来看,PB 估值区间在 1.7-6.2 倍之间,目前处于历史 PB 估值中位数。