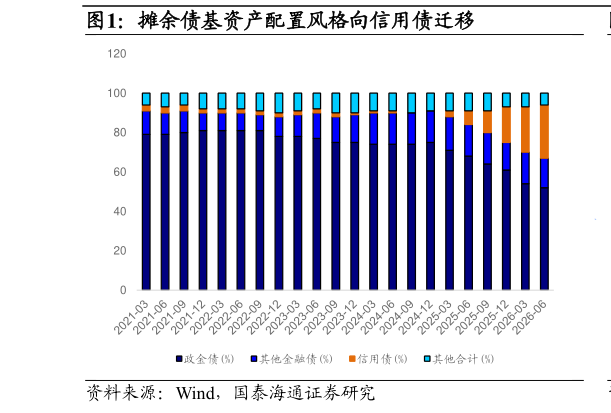
> 数据图表如何了解摊余债基资产配置风格向信用债迁移
2026-9-12025 年是摊余债基资产配置风格的分水岭,持仓明显向信用风格迁移。此前摊余债基资金来源以银行自营为主,持仓中政金债占比长期在 70%以上,信用债配置比例相对较低。2025 年起,存量老产品集中开放,持有人结构发生变化,摊余债基的估值方式与银行理财的持有需求更为匹配,理财资金逐步成为重要增量来源,负债端变化带动资产端配置风格调整。截至 2026年 6 月底,全市场摊余债基债券持仓中,政金债占比已降至 53%,信用债占比约 42%,其中普信债占比约 27%,成为组合增厚票息的重要资产。摊余债基的配置方向已经从单纯持有利率债,转向利率债与高等级信用债并重。