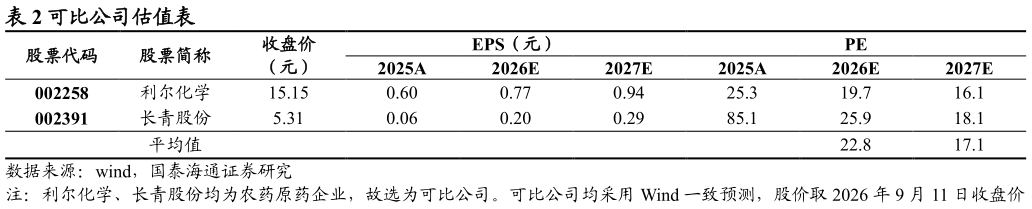
> 数据图表怎样理解可比公司估值表
2026-9-1中旗股份300575 盈利预测:(1)考虑行业景气度的回升以及公司新产能的投放,预计 26-28 年原药业务分别为 24.1亿、28.4 亿、32.7 亿元,同时由于新型农业产品、创制药占比提升,毛利率有望逐步提升(2)制剂、中间体、贸易业务整体保持稳中有升,毛利率维持稳定。 我们预测公司 2026-2028 年 EPS 为 0.2、0.32、0.45 元,增速为 149.5%、59.7%、43.1%。考虑同行业平均估值,同时结合创制药的成长空间,给予 2027 年 25 倍 PE,目标价 8 元,首次覆盖给予“增持”评级。