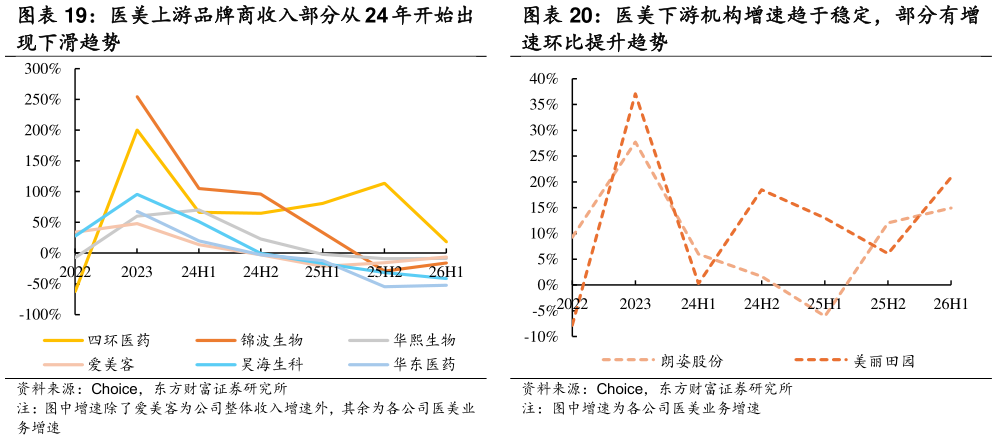
> 数据图表如何看待医美上游品牌商收入部分从 24 年开始出 医美下游机构增速趋于稳定,部分有增
2026-9-1行业维度看,产业链话语权利润边际从上游向下游转移。我们认为下游机构具备以下两个优化逻辑:1)龙头机构集中度提升:医美连锁机构在成本端通过集团采购较单体机构更具优势,同时 26 年以来医美增值税社保等因素影响下,单体机构的运营盈利难度或进一步提升,推动行业尾部出清龙头集中度继续提升。2)产业链利润边际从上游向下游迁移:24 年以来医美上游产品获批加速、供给丰富,产品出厂价呈下降趋势,下游机构采购成本进一步压缩,产业链的利润部分从上游头部往下游头部迁移。