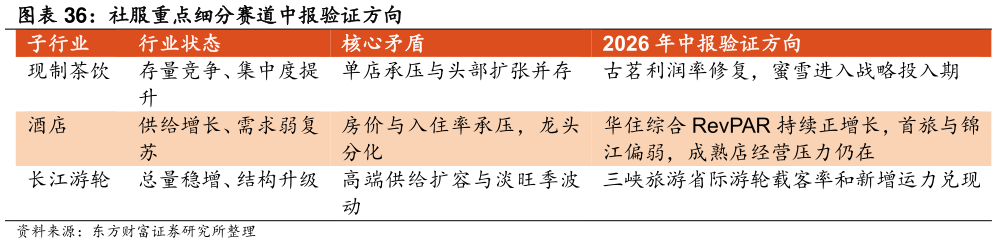
> 数据图表如何解释社服重点细分赛道中报验证方向
2026-9-1三峡省际游轮高上座率验证产品力,新增运力打开 Q3 利润释放空间。26H1 三峡旅游实现收入 4.14 亿元同比13.1%,归母净利润 0.8 亿元25.0%。单季度看,26Q2 收入 2.64 亿元16.9%,归母净利 0.65 亿元33.9%。其首艘省际度假游轮“长江行揽月”于 2026 年 4 月 18 日投入运营,截至 7 月 28日,平均载客率为 95.6%,显著高于 2026 年上半年长江三峡游轮行业平均载客率的 80.63%,公司新船在产品定位、渠道组织和市场接受度方面取得较好的初步验证。第二艘省际度假游轮“长江行极光”于 2026 年 8 月 7 日正式投入运营,另有 2 艘省际度假游轮在建,成长路径及空间明确。三峡旅游自 7 月底部股价走出,为旅游股中相对稀缺的兼具业绩兑现及增长弹性标的。除本季度的业绩兑现,豪华省际游轮客群与国内其他旅游目的地相比,呈现明显银发高端小众特征、同时前期叠加家庭游客源推高客单价,为国内少数具备中高端客群基础的抗周期消费品类。此外,揽月号已开放 26-27冬季航线预定,订单能见度有望从当前 1-2 个月的提前预定期再次延展。我们预计 Q3 为两艘船盈利的密集释放期,同时前置费用影响削弱,建议观察揽月号极光号在完整经营年度内的上座率及价格是否有稳定支撑。