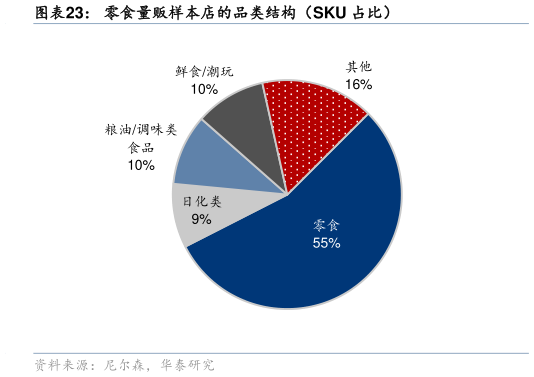
> 数据图表如何才能零食量贩样本店的品类结构(SKU 占比)2026-6-1调改商超:以永辉、步步高等为代表,调改商超的品类变革方向与传统商超形成鲜明对比,核心动作是精简 SKU、提升生鲜和短保品类的占比、引入差异化自有品牌。1)从品类结构看:传统商超以“通道费模式”运转,SKU 数量通常在 1-3 万个之间,品牌商进场费和陈列费是重要的利润来源,导致货盘中同质化的第三方品牌商品占比较高。而商超调改的核心变化在于压缩 SKU 数量、提高生鲜和食品类的占比,并引入胖东来自有品牌(DL 系列)作为差异化商品。永辉 26Q1 整体毛利率同比提升,调改对品类结构优化的效果已初步体现。2)从品类特征看:调改商超正在从“通道费模式”转向“商品力模式”,自有品牌的战略地位逐步提升。这一转变对品牌商的影响是双重的,一方面,调改带来的品质升级和客流回升为品牌商提供了增量销售机会另一方面,自有品牌占比的持续提升将逐步压缩第三方品牌的货架份额,尤其在生鲜、烘焙、基础食品等品类中表现最为明显。 零食量贩:量贩零食渠道在品类构成上呈现清晰的“引流品利润品”的双层结构,核心逻辑是以高频刚需的标品引流、以白牌散装商品贡献利润。1)从品类结构看:鸣鸣很忙 25年整体毛利率为 9.8%,万辰集团量贩零食业务毛利率为 12.3%,均处于“低毛利”的运行区间,这一毛利水平与上述公司以白牌商品为主的货盘结构相互印证白牌商品去掉了品牌溢价和经销商环节,终端价格更低,但也使门店的整体毛利空间天然受限。2)从品类特征看:量贩零食的门店货盘高度依赖白牌及渠道定制商品,25 年起鸣鸣很忙推出红标(同质低价)和金标(高质中高价)两大自有品牌系列,目前覆盖饮料、牛奶、冰淇淋、日化、冻品、零食、酒水等 30 多个品类,产品做到极致性价比,万辰同步跟进自有品牌布局,核心驱动在于自有品牌可贡献显著高于综合毛利率的利润水平。总体来看,量贩零食以“大牌低价引流白牌散装盈利自有品牌增厚毛利”三层模型,构建了与传统商超和电商截然不同的品类结构,白牌和自有品牌在其中的主导地位决定了该渠道对品牌商传统溢价体系的冲击力最强。华泰证券综合其他