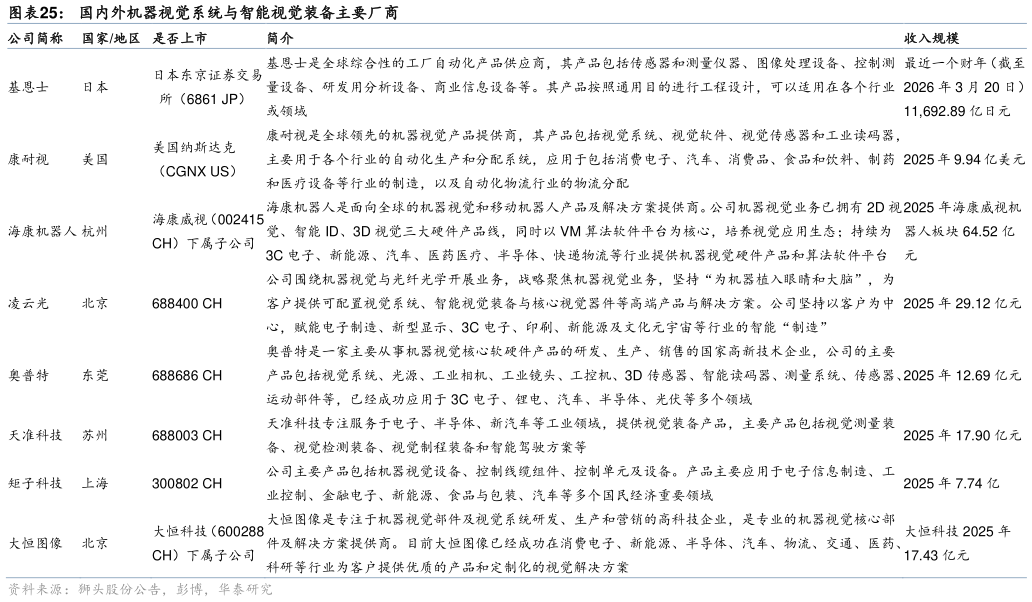
> 数据图表如何才能国内外机器视觉系统与智能视觉装备主要厂商2026-9-2近年机器视觉整体国产化率有所提升,但高端检测场景仍由外资主导。由于机器视觉行业技术壁垒较高,全球市场份额较为集中,由基恩士 Keyence(日)、康耐视 Cognex(美)等海外龙头主导,2023 年两家巨头分别占全球 48%、6%的市场份额,在高端零部件、底层算法领域具备优势。目前中国机器视觉市场的核心参与者包括老牌外资企业(在华分支机构与合资企业)与新兴自主研发的内资企业。在高端制造领域,此前机器视觉装备和核心部件多由海外厂商主导,近年来国内厂商技术实力快速提升,叠加地缘因素影响,国产替代成为明确的产业方向。尽管国内机器视觉企业规模相对较小,但因其较高的本地化服务能力、定制化服务能力、客户需求快速响应能力,以及灵活的供货周期、性价比较高等优势,市场份额逐年提升,已超过海外品牌。根据 GGII 数据,2023 年中国机器视觉市场中内资外资分别占比 60.76%39.24%。前期国内机器视觉企业主要集中于中低端市场替代国外份额,当前在深度学习、3D 视觉和自动化的加持下,国内厂商逐渐推进在高端场景的国产替代。 公司处于国内机器视觉第一梯队,全栈布局奠定差异化竞争地位。国产机器视觉公司中,海康机器人、凌云光、奥普特、天准科技等位于第一梯队。相比于竞争对手,公司是少数同时具备视觉器件、视觉系统、视觉装备与智能工厂软件全栈能力的企业,在产品线完整度、下游覆盖广度与平台化复用能力上具备竞争优势,并购 JAI 后器件能力向高端补齐,2025 年收入体量位列国产厂商前列。随着国内市场扩容及竞争加剧,具备核心技术、自主产品、行业解决方案与客户服务能力的本土厂商有望持续受益,凌云光等视觉系统与智能装备企业的竞争优势有望进一步显现。华泰证券综合其他