> 数据图表我想了解一下可比公司估值表
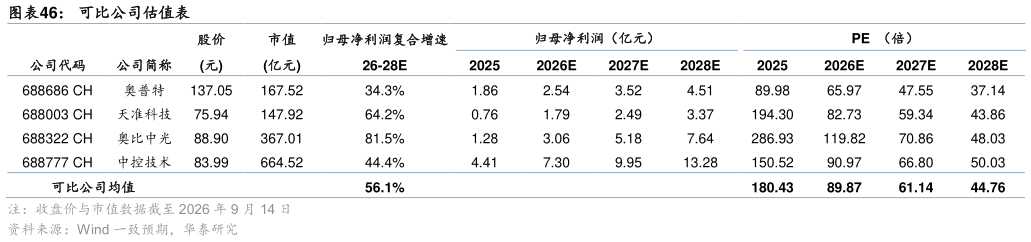
2026-9-2首次覆盖,给予“买入”评级。我们预计公司 2026-2028 年归母净利润分别为 8.67 亿元、4.08 亿元、5.40 亿元,分别同比437.6%、-53.0%、32.5%,其中 2027 年利润下滑主要由于 2026 年利润中包含大额投资智谱华章产生的公允价值变动收益,若剔除公允价值变动,预计 2026-2028 年利润增速分别为 60.8%、57.2%、32.5%。 我们选取奥普特、天准科技、奥比中光、中控技术作为公司主业的可比公司。其中,奥普特聚焦机器视觉核心零部件及视觉系统,产品覆盖光源、工业相机、镜头、视觉软件等,主要应用于 3C 电子、新能源、半导体、汽车等智能制造领域,与公司主业机器视觉的产业链卡位可比,且下游应用领域具备一定相似度。天准科技是国内机器视觉装备代表企业,围绕视觉算法、精密测量及智能检测技术,开发工业视觉测量设备、缺陷检测设备等产品,主要应用于消费电子、半导体、新能源汽车等高端制造场景,产品形态与客户结构和凌云光具备相似性。奥比中光为 3D 视觉感知平台型公司,覆盖具身智能场景,与元客视界的光学动捕数据采集业务相关。中控技术为流程工业自动化公司,打造智能工厂平台,且布局工业机器人领域。可比公司 2027 年 Wind 一致预期 PE 均值为 61 倍。我们认为公司作为机器视觉全栈能力厂商,具备竞争优势,若不考虑智谱华章股权(2027 年盈利预测中不包含智谱华章公允价值变动),给予公司 2027 年 61 倍 PE 估值,对应目标价52.46 元,给予“买入”评级。