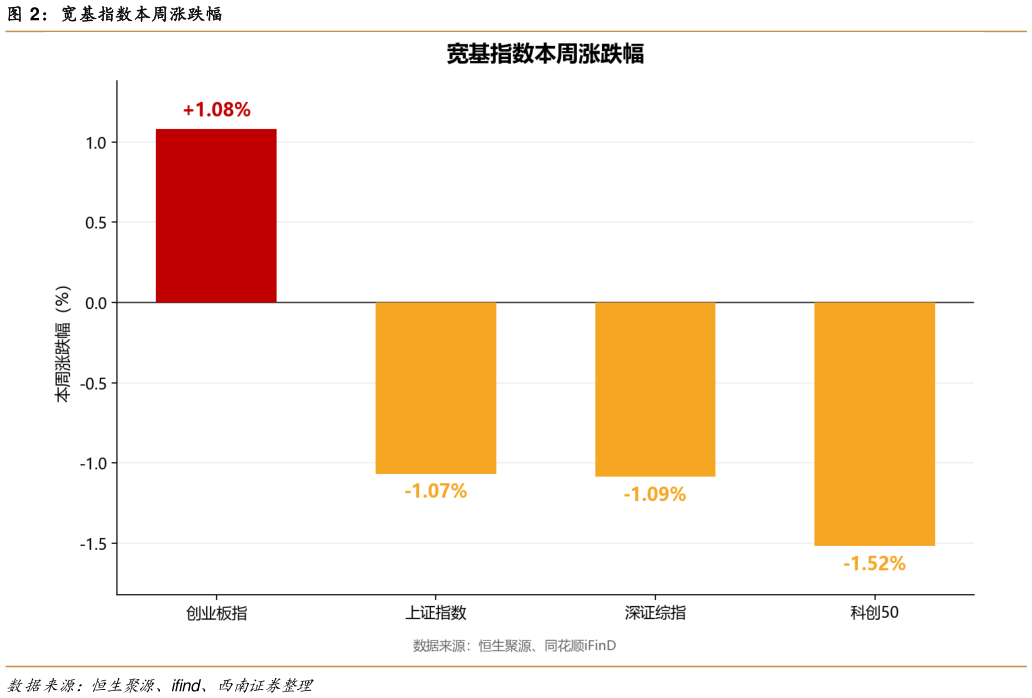
> 数据图表我想了解一下宽基指数本周涨跌幅2026-9-2本周 A 股震荡下行,主要指数普跌。上证综指、深证综指分别下跌 1.07%和 1.09%,科创 50 下跌 1.52%、创业板指上涨 1.08%,沪深 300 下跌 0.83%,上证 50 下跌 1.90%中证 2000、中证 1000 分别下跌 1.50%和 1.08%。行业层面,通信以 6.87%的涨幅领涨,建筑材料、综合、国防军工分别上涨 3.05%、2.09%、2.01%非银金融、计算机、美容护理、纺织服饰分别下跌 4.62%、4.61%、4.61%、4.08%,金融与科技方向明显分化、仅通信等少数方向逆势走强。本周市场情绪逐日走弱,周一上涨家数占比为 57.0%,周二小幅回升至61.6%后持续回落,周三、周四、周五分别为 32.3%、17.2%和 11.5%,5 日均值降至 35.9%收盘价站上 20 日均线的个股占比由周初的 54.6%大幅回落至 26.8%,市场反弹广度明显收窄。全 A 股权风险溢价环比上升 0.04pp 至 2.93%,低于 3.5 年滚动历史均值(3.14%)和1 倍标准差(3.77%),处于 5 年 51.4%分位。本周两融余额占沪、深市 A 股流通市值的比重较上周基本持平于 3.00%,杠杆资金活跃度维持低位。美国 8 月核心 CPI 超预期,9 月FOMC 加息 25bp 概率较大,但市场反应相对克制,显示加息预期已较充分。历史上首次加息落地后,终端利率预期多数见顶或回落。若后续缺乏新的通胀冲击,本轮加息预期或接近峰值,全球流动性有望边际改善,可关注美股、贵金属及加密资产 A 股电子、通信等前期估值充分消化的算力链板块,四季度或迎来修复机会。西南证券综合其他