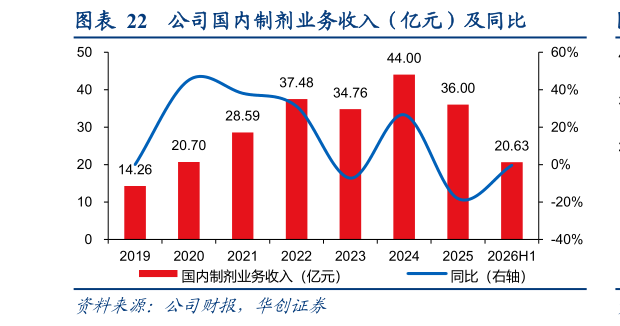
> 数据图表一起讨论下公司国内制剂业务收入(亿元)及同比
2026-9-2一方面,集采影响逐步消化,公司仿制药头部优势进一步强化。随着早期集采品种陆续进入接续周期,存量产品价格及采购量可见度提升,行业竞争重点逐步转向成本控制、质量体系、产品矩阵及稳定供应能力的综合比拼。公司在历次全国集采及 1-8 批接续中保持较高中选率,既夯实国内制剂业务基本盘,也持续验证其在国内仿制药市场的综合竞争力。随着集采常态化和行业供给持续出清,市场份额有望进一步向具备规模、成本和质量优势的头部企业集中,公司行业领先地位有望持续强化。另一方面,新品持续扩容并向复杂制剂升级,打开新的成长空间。公司在增加制剂品种数量的同时,研发重心逐步由普通仿制药向缓控释、固定剂量复方、透皮及复杂注射等高壁垒剂型延伸,推动产品结构持续升级。同时,公司不断完善院内、零售及基层多层次终端覆盖体系,既为成熟品种打开集采约定量之外的增长空间,也有望加快新品上市