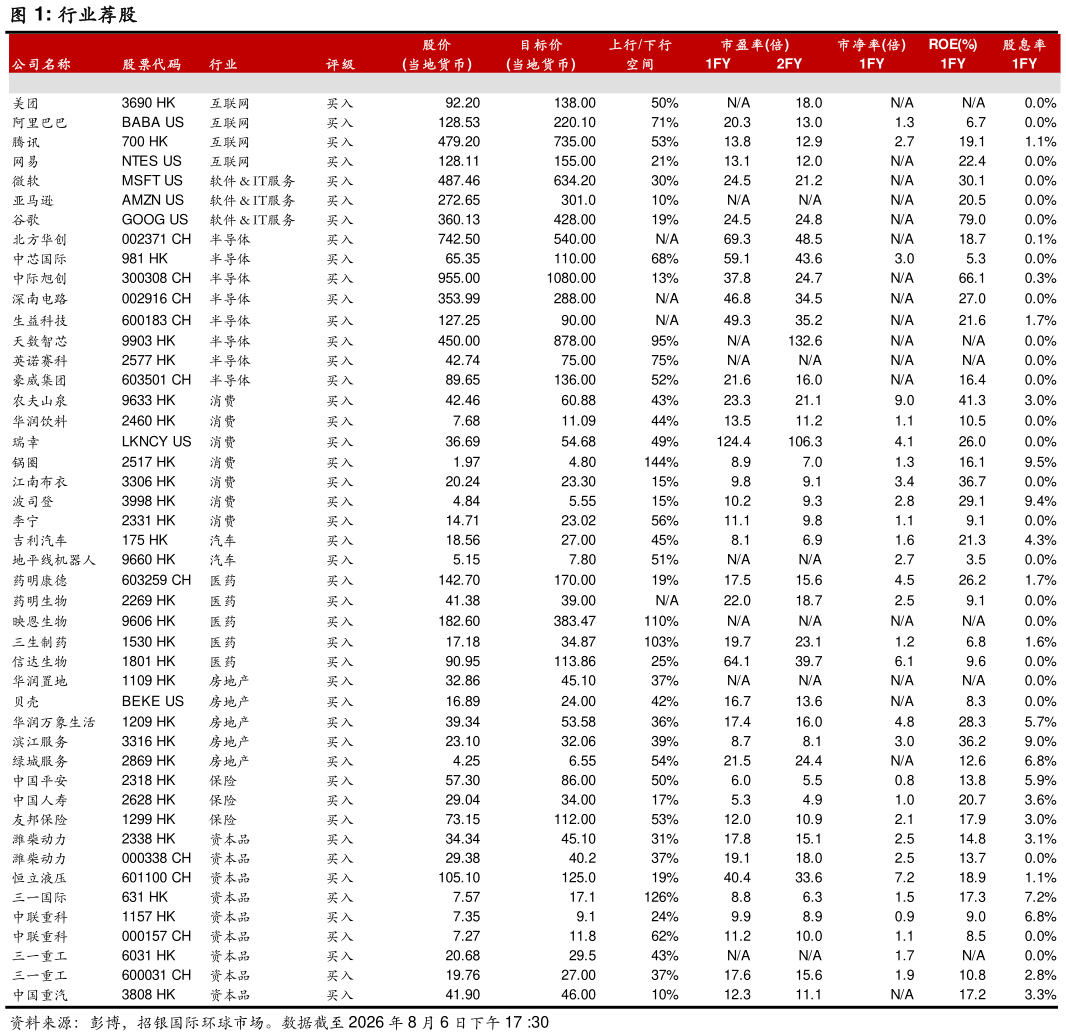
> 数据图表想问下各位网友行业荐股2026-8-4 资本品:AIDC 电力设备: 6 月我们在伦敦与 Ceres Power(CWR LN)的会面,强化了我们对固体氧化物燃料电池 SOFC 作为满足 AIDC 电力需求可行解决方案的信心 报告链接, 我们看好潍柴动力(2338 HK000338 CH,买入)2027 年 SOFC 放量潜力 报告链接。重卡:7 月重卡行业销量同比上升 8%至 9.2 万辆,增速较过去数月有所放缓,但主要是由于 7 月 14日起重卡新车强制安装自动紧急煞车系统 AEBS 的法规要求导致销量推前至 5-6 月份。我们维持对 2026 年重卡需求的乐观预期,主要得益于换代驱动的上升周期(2017-21 年销量创历史新高)、设备更新政府补贴政策的延续以及持续强劲的出口, 看好重卡出口增长强劲的中国重汽(3808 HK, 买入)。关键零部件: 美国联邦通信委员会(FCC)于 7 月 28 日发布声明称,出于国家安全方面的考虑,将禁止在美销售非美国制造的先进移动机器人(包括人形机器人和四足机器人)以及逆变器(除非获得豁免)。我们认为,恒立液压(601100 CH, 买入)作为绑定美国主要人形机器人制造商的丝杠供应商,加上大部分丝杠产能已分配给该美国机器人制造商, 恒立受此禁令的影响微乎其微,甚至有机会受惠于美国客户的竞争优势扩大 报告链接。工程机械 2Q26 业绩前瞻: 在工程机械总体销售强劲的推动下,我们预测三一重工(6031 HK600031 CH, 买入)中联重科(1157 HK 000157 CH, 买入)2Q26 净利润将分别同比增长 40%30%(剔除汇率变动影响)报告链接。至于三一国际(631 HK, 买入),我们预计 2Q26 净利润将出现温和下滑(同比下降 10%),但降幅较 1Q26 的 -20% 有所改善 报告链接。总体而言,考虑到人民币在 2Q26 对主要货币持续升值(对美元同比升值 6%对欧元同比升值 4%),我们预计大多数工程机械公司将会录得汇兑损失,具体损失规模取决于其各区域的销售构成及套期保值策略。招银国际公共服务