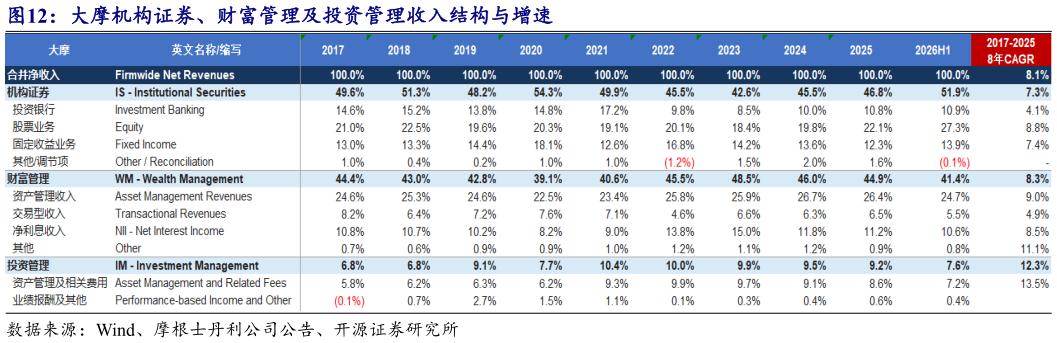
> 数据图表怎样理解大摩机构证券、财富管理及投资管理收入结构与增速2026-9-2高盛与大摩的业务结构差异决定了 ROE 的弹性与稳定性:高盛机构业务更强,大摩财富管理更强。2025 年高盛 GBM 贡献约七成收入,股票业务、FICC 和投行是核心大摩 IS 占比约 47%,WMIM 合计超过五成。高盛盈利对资本市场景气更为敏感,大摩财富管理收入占比较高,盈利相对稳定。从增长驱动看,两家公司均在扩大管理费和客户融资相关收入。高盛 AWM 管理费、私人银行及贷款增长较快,GBM 中融资业务占比提升大摩 WMIM 依靠客户资产和 AUM 扩张带动管理费及利息净收入增长。开源证券综合其他