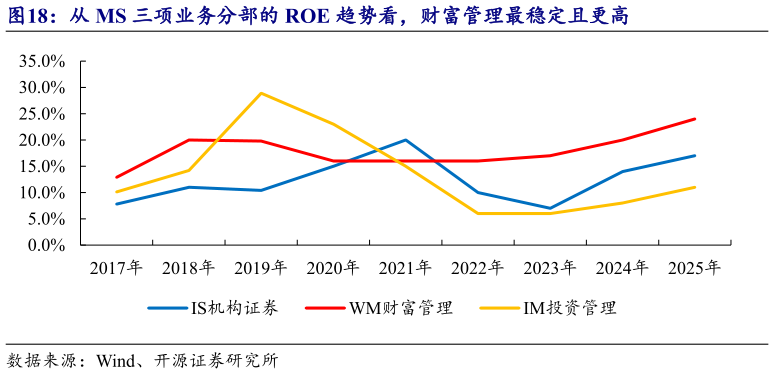
> 数据图表一起讨论下从 MS 三项业务分部的 ROE 趋势看,财富管理最稳定且更高
2026-9-2收费资产规模增长是大摩财富管理费收入扩张的主要来源。Fee-based client assets 由2015 年的 0.80 万亿美元增至 2025 年的 2.75 万亿美元,即使综合费率从 80bp 降至63bp,规模增长仍推动管理费收入扩张IM 同样通过并购、净流入和市场升值扩大AUM。大摩与高盛财富资管业务的差异主要在客户来源和收入结构。大摩通过 ETRADE、StockPlan 与顾问渠道覆盖大众富裕及高净值客户,更偏“平台化”高盛聚焦超高净值、家族办公室和机构客户,更依赖资管产品、管理费和私人银行贷款。前者对集团 ROE 稳定性的贡献更直接,后者主要提升经常性收入占比、改善 ROE 下限。两家公司均通过扩大客户资产和管理规模提高经常性收入,但大摩的财富管理占比更高,因此盈利可见性更强高盛仍以 GBM 为核心,保留更强资本市场 Beta。