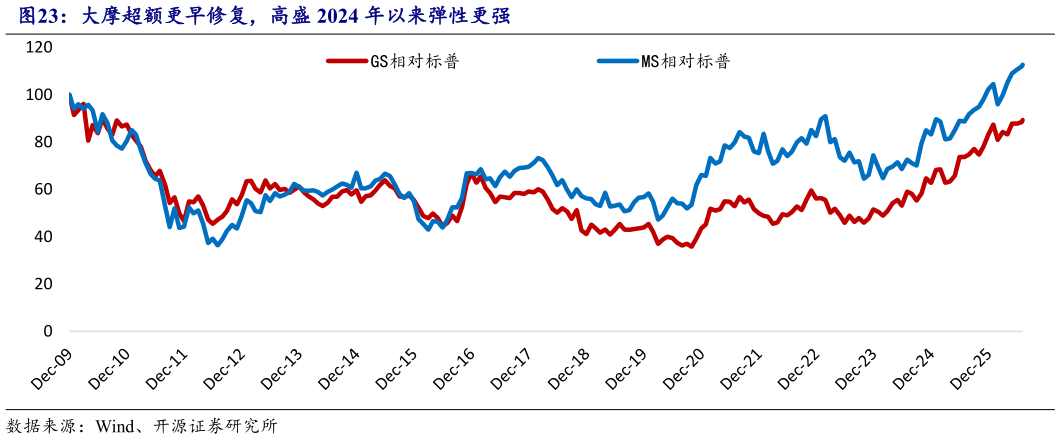
> 数据图表如何了解大摩超额更早修复,高盛 2024 年以来弹性更强
2026-9-2长期股价回报源于 BVPS 持续增长,阶段性超额收益则来自市场对“中周期 ROE 能否持续”的重新定价:大摩凭借财富管理更早获得稳定性溢价(2017 年开始 PE 站上12 倍),高盛则随资本市场修复和业务质量改善(利息净收入占比提升)获得更强重估弹性(2024 年开始 PE 提升至 15 倍中枢)。股价超额:大摩转型更早,2020 年以来两家公司显著跑赢。2010 年以来,高盛和大摩全周期年化股价回报与标普 500 总回报接近,但分阶段差异明显。2010-2016 年两家公司均明显跑输2017-2019 年大摩受财富管理转型兑现影响相对表现领先高盛2020 年以来两家公司 ROE 和资本回报改善,年化超额收益均转正。大摩的相对超额出现更早,核心是市场更早相信财富管理能够提高盈利下限高盛的超额更多集中在 2020 年以来,尤其 2024 年后 ROE 中枢上修带来更强估值弹性。