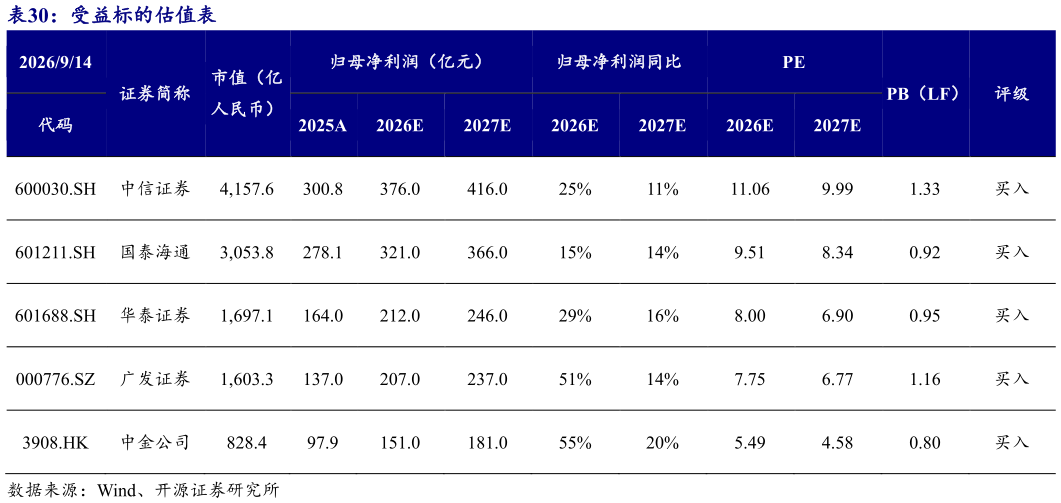
> 数据图表谁知道受益标的估值表
2026-9-2通过深度复盘高盛和大摩基本面和估值,我们得到业务结构改善带来的盈利持续性提升,是估值中枢抬升的核心驱动。近年来高盛、大摩在保持投行、财富管理核心优势的同时,推动业务转型,实现更高、更稳定的 ROE,盈利改善逐步获得估值认可。因此,我们看好国内头部券商重估机会:(1)大财富管理:资本市场回报与波动持续改善,叠加持续的低利率环境,资管产品保有与券商买方投顾规模增长空间广阔,带来持续性的费类收入(2)国际业务:企业出海、机构跨境交易与风险管理的需求旺盛,头部券商投入加码,扩表带来可预期的收入增长(3)科创投行投资:IPO 及综合投行业务进一步向头部集中,投行作为企业客户入口可带动融资、交易、资管等全业务链收入,直投跟投贡献阶段性利润弹性。头部券商在三条业务主线上布局较深,客户与项目获取优势有望进一步转化为市场份额,叠加资本纪律改善,看好 ROE 中枢抬升带来的估值修复。推荐华泰证券、广发证券、中信证券、中金公司 H、国泰海通。