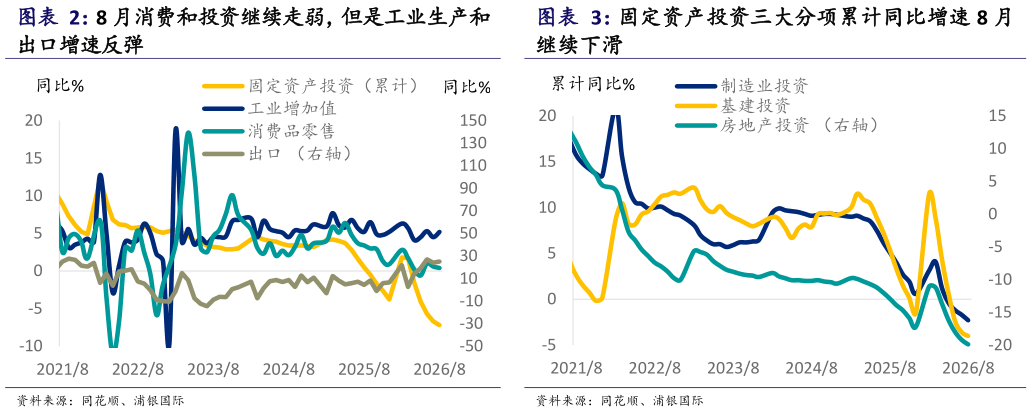
> 数据图表谁知道固定资产投资三大分项累计同比增速 8 月 8 月消费和投资继续走弱,但是工业生产和2026-9-2在货币政策上,8 月以来的政策信号进一步强化了“保持流动性充裕、推进利率机制改革、结构性工具优先”的特征。8 月 1 年期和 5 年期以上 LPR 继续维持在 3.0%和 3.5%不变。与此同时,央行在 8 月下旬显著增加隔夜逆回购操作,并通过买断式逆回购等工具补充中期流动性,显示央行目前更倾向于利用新的流动性管理框架调节银行体系资金,而不是依赖降准降息。此外,定向金融支持也在推进。8 月 28 日房地产信贷新政将个人住房贷款最长期限延长至 40 年,并明确符合条件的存量浮动利率房贷可协商调整或通过贷款置换调整利率,有助于缓解部分居民的偿债压力。9 月 7 日,财政部公布将发行 3,000 亿元特别国债支持 8 家中央金融企业补充资本,有利于增强金融服务供给能力。科技创新、民营及中小微企业、服务消费等领域或仍将是结构性工具的重要支持方向。 接下来,考虑到输入性通胀压力卷土重来,当前银行净息差仍处低位,9 月以来短端市场利率较低(图表 13),新发放企业贷款利率已经接近 3%,而贷款定价基准多元化、DR 基准贷款等改革本身也能够推动实际融资成本继续下降等因素,我们认为短期内降息降准的可能性仍较低。中期而言,如果9 月至四季度内需修复仍偏弱、外需从高位明显回落、输入性通胀压力缓解,那么央行在今年年内仍有可能降息 10 个基点和或降准 25-50 个基点。 投资风险:下行风险:内需迟迟没有复苏,政策支持未能及时应对经济动能的下滑,中美关系再次急速恶化、关税战卷土重来上行风险:美国对华关税降幅大于我们的预期。浦银国际大消费