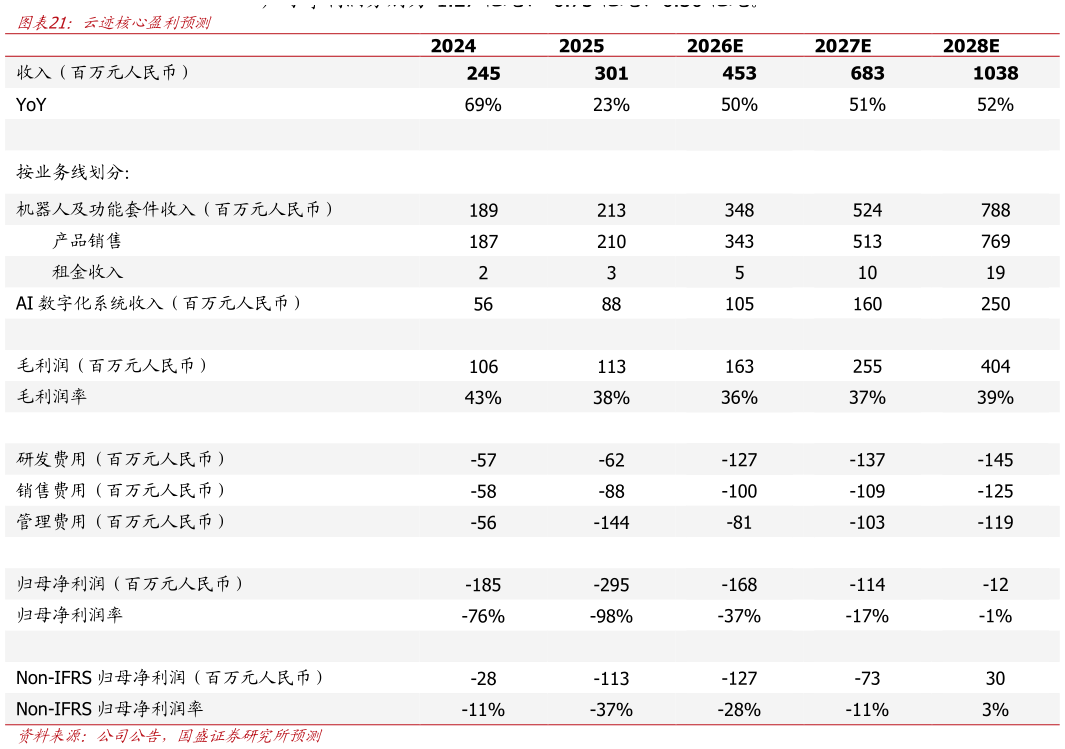
> 数据图表谁能回答云迹核心盈利预测 2026-9-1我们认为云迹未来收入的核心驱动因素如下: 1)产品升级:硬件方面,公司机器人复杂任务执行能力逐步提升,服务范围将扩展为“移动操作连续服务”UP 模块化平台像标准化机器人平台演进,通过“标准底座不同上装”模式提高产品开发和跨场景复制效率。软件层面,公司在 HDOS 架构基础上构建世界价值模型,支持自然人机交互、长程任务、多机协同和人机协作,有望提升AI 数字化系统的服务价值、提高客户粘性。 2)商业拓展:商业模式上,由单一硬件销售向 AI 数字化系统持续性订阅收费拓展。场景上,巩固酒店场景的优势以外,向工业、医疗、楼宇配送、生态伙伴业务等多场景拓展。区域上,以中国香港为关键支点向中东、日本、东南亚、欧洲等海外市场拓展。 综上,我们预计 2026-2028 年公司收入分别为 4.53 亿元、6.83 亿元、10.38 亿元。我们预计公司毛利率有望随着产品结构改善而提升,综合考虑预计 2026-2028 年毛利率分别为 36%、37%、39%。 我们假设公司中短期内仍然需要持续投入较多的研发、销售、管理费用。根据以上测算,云迹 2026-2028 年归母净利润预计分别为-1.68 亿元、-1.14 亿元、-0.12 亿元non-IFRS归母净利润分别为-1.27 亿元、-0.73 亿元、0.30 亿元。国盛证券综合其他