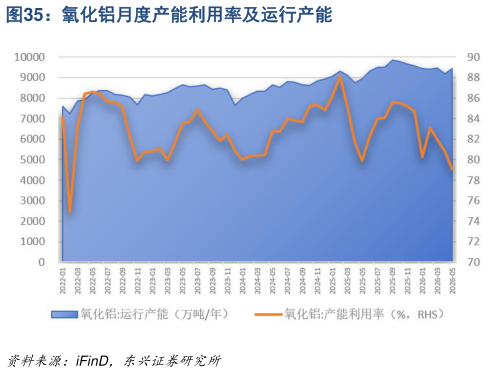
> 数据图表怎样理解氧化铝月度产能利用率及运行产能2026-6-6氧化铝价格已跌破成本支撑区,需求限制叠加环保管制或引导产能优化。从成本及价格观察,2025 年 10 月以来,氧化铝价格已持续跌破成本支撑区(26M5 月均盈亏平衡为-39 元吨),企业亏损风险放大或推动氧化铝产能利用率被动缩减。截至 2026 年 5 月,全国氧化铝运行产能为 9455 万吨(产能利用率为 79.1%),以 2吨氧化铝生产一吨电解铝测算,对应电解铝产能为 4728 万吨。参考国内电解铝产能 4500 万吨(对应氧化铝需求 9000 万吨)的实际需求天花板,氧化铝供给仍存在 455 万吨(以氧化铝运行产能计)的过剩,而氧化铝的出口并不足以消化氧化铝供应的过剩(氧化铝 2025 年出口 255 万吨),导致氧化铝价格持续承压下行。考虑到下游电解铝需求已经见顶,氧化铝供应过剩问题或持续,促进氧化铝行业被动减产。另一方面,国务院印发20242025 年节能降碳行动方案,明确提出了对氧化铝产能的严格限制。新建和改扩建的电解铝项目必须达到能效标杆和环保绩效 A 级标准,而新建和改扩建的氧化铝项目则必须满足强制性能耗限额标准的先进值。需求的限制叠加国家环保政策的管控,或持续引导氧化铝产能优化以改善行业供需结构,将有助行业盈利能力回升。东兴证券能源矿产