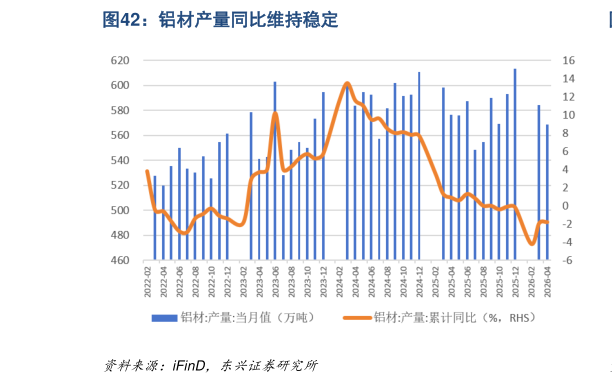
> 数据图表如何才能铝材产量同比维持稳定2026-6-6新能源汽车、光伏、电网等产业发展将持续推动电解铝需求增长。2025 年全球电解铝消费量约 7453 万吨,全球电解铝供需结构整体处于紧平衡甚至短缺 80130 万吨的状态。其中,中国消费量约 45204629 万吨,占全球 62.1%。从消费结构观察,中国电解铝最主要的消费领域分布在建筑及结构、电子电力、铝材及铝合金出口、交通运输和耐用消费品,需求占比分别为 30.5%、19.2%、13.2%、12.8%、11.5%。尽管 2025 年房地产行业依旧低迷,但在政策支持下,家电、汽车、电网等领域需求保持良好态势,铝材出口势头强劲,共同带动电解铝需求增长。以代表中国电解铝下游需求的铝合金产量为例,2025 年中国铝合金产量达 1929.7 万吨(同比15.8%),需求弹性极强。2026Q1,中国铝合金产量累计为 165 万吨(同比5.4%),维持增长趋势。分下游应用领域观察,新能源汽车方面,随着汽车轻量化发展,2025 年新能源汽车单车用铝量已达到 283.5kg,较传统燃油车提升 56%,新能源汽车渗透率提升或持续推动铝合金需求快速增长。光伏、风力发电方面,每GW 光伏装机量拉动约 1.2 万吨铝合金需求。国家能源局明确 2035 年全国风电、太阳能发电总装机容量要达到 2020 年的 6 倍以上、力争达到 36 亿千瓦以上。为实现 2035 年自主贡献目标,未来 10 年每年还需新增 2亿千瓦左右风光装机,对应铝合金年需求或达 120 万吨(以光伏 100GW年测算)。新能源汽车、光伏、电网等产业发展将持续推动电解铝需求增长,叠加环保政策限产下全球及中国的电解铝供应刚性特征延续,以及美伊冲突对电解铝供应的扰动影响,全球电解铝供需结构或持续优化。沪伦库存变化分化,沪铝库存压力较大。从库存观察,沪伦库存变化分化明显。截至 26 年 5 月底,沪铝年内累库 38.8 万吨(25 年同期去库 7.7 万吨)至 51.6 万吨(同比315%),沪铝库存到达近五年绝对高位。同时,中国电解铝社会库存年内累库 78.9 万吨(25 年同期累库 4.4 万吨)至 140.1 万吨(同比170%),库存压力明显,且去库时点晚于预期。同期,伦铝去库 18.3 万吨(25 年同期去库 28 万吨)至 33.8 万吨(同比-9%),库存已跌至近五年低位。海外电解铝供应扰动推升铝价,远期供应担忧推动伦铝库存持续去化,而高铝价对国内下游需求产生压制,导致下游采购节奏滞后,且国内电解铝供应相较海外更具韧性,受美伊冲突影响较小,综合导致国内去库缓于预期。考虑到海外铝供应年内或持续收紧,海外铝库存进一步消耗后,或持续提振国内出口需求,并加快国内去库进展。我们仍看好年内沪铝供需结构实质性优化,去库拐点到来将打开沪铝价格上行空间。东兴证券能源矿产