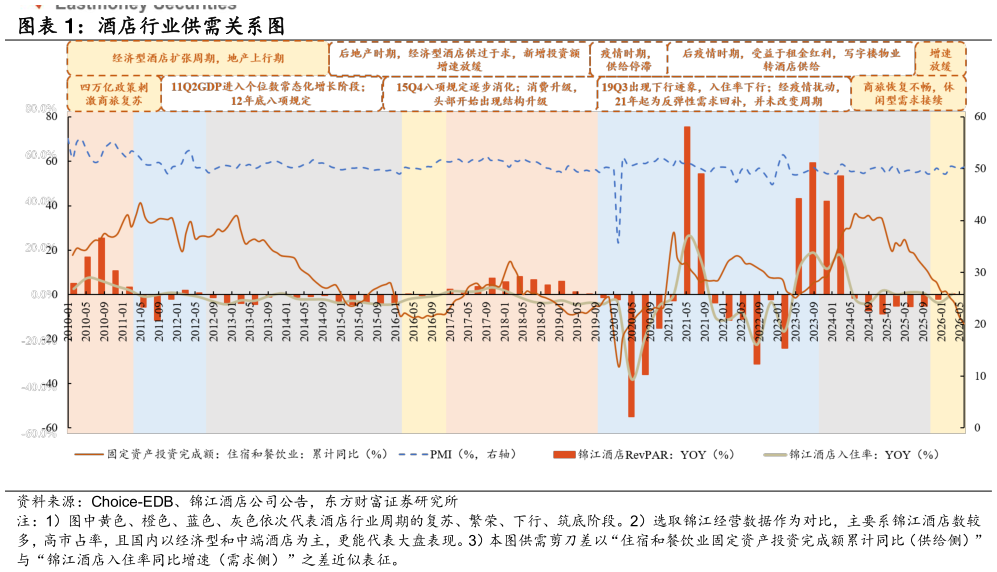
> 数据图表如何看待酒店行业供需关系图2026-8-2下行(19Q3-25Q2):2018 年底入住率端即出现同比下滑,19 年连同房价一同承压,revpar 转负增长,已出现下行周期迹象。2020 年疫情冲击出行链,将原本的行业衰退周期以不可抗力加速下行。我们认为 2021 年酒店经营数据的同比大幅增长主要系恢复性回补,并非切断下行周期贡献超额利润。且在此阶段由于租金条件改善,不少加盟商及单体酒店进入,市场加剧竞争,供给端放量成为本轮下行周期的核心驱动因素,具备明显的“以价换量”特征,直至 25Q1Q2 经营数据磨底。上行(25Q3 至今):25Q3 华住率先出现边际改善迹象,随后锦江、首旅在 25Q4 经营 RevPAR 数据同步改善,26Q1 延续,底部反转信号较明确。供给端表现为国内八大民营酒店集团旗下连锁酒店扩张速度于 25H2 降速,26M1 新开业及新签约酒店环比回落。从 26H1 经营表现来看,行业收益增长的核心支撑因素,并非全行业客房 OCC 的扩张,而是中高端酒店供给占比提升带来的 ADR 结构性涨价。东方财富证券综合其他