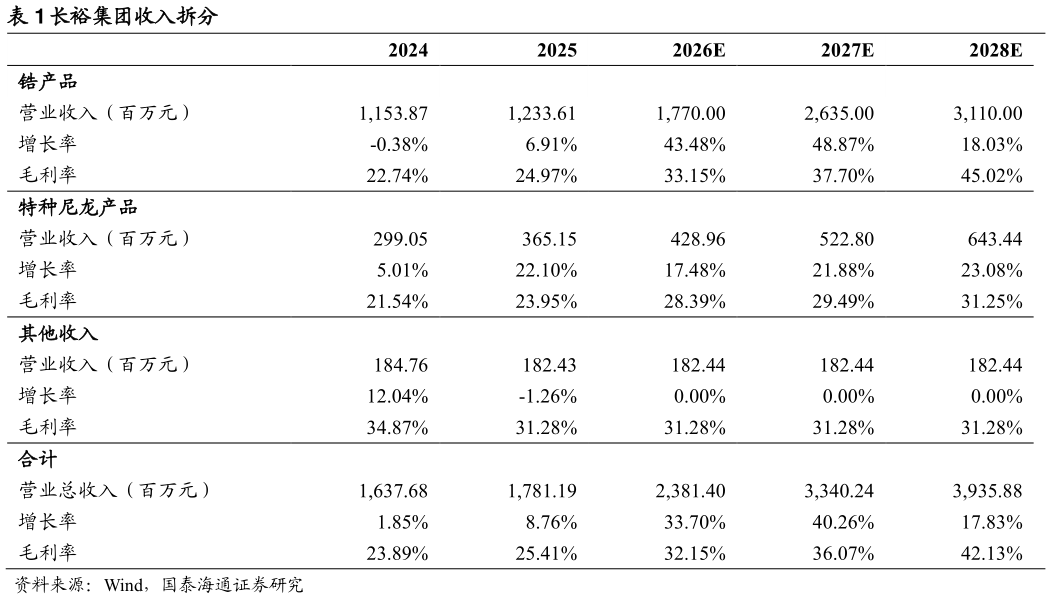
> 数据图表咨询下各位长裕集团收入拆分2026-9-31. 盈利预测与估值 1.1. 盈利预测 核心假设如下: 1)公司核心业务为锆产品业务和特种尼龙产品业务,锆产品未来增长主要靠产能扩产及产品结构升级,特种尼龙产品主要靠新产品产能扩产。 2)2026-2028 年各业务收入假设: 锆产品业务:公司下游覆盖齿科陶瓷、光通信、固态电池、MLCC、半导体等新兴赛道。全球氧氯化锆供给格局集中,长裕集团为全球氧氯化锆龙头,原有 7.5 万吨产能,IPO 募投 4.5 万吨超纯氧氯化锆及深加工项目,我们预计公司 2026-2028 年产能将逐步释放,直接支撑营收规模快速扩张。同时,行业需求迎来结构性升级:传统陶瓷需求稳健,纳米复合氧化锆等高附加值产品需求快速增长,光通信、固态电池、齿科修复等新兴市场拉动高端锆材料需求上行,高端锆产品溢价显著,推动公司产品结构持续优化,毛利率稳步提升,我们假设 2026-2028 年营收增速 43.48%48.87%18.03%,毛利率分别为 33.15%37.70%45.02%。 特种尼龙业务:特种尼龙长期由海外企业主导,国内具备显著国产替代空间,下游新能源汽车、电子电气等高景气领域持续拉动需求增长。新能源车轻量化趋势下,电池包、热管理管路、高压连接器对长碳链特种尼龙需求持续提升5G 通信、AI 服务器也带动耐高温尼龙需求扩张,行业需求具备中长期增长基础。公司依托一体化产业链布局,推进募投 1 万吨高性能尼龙弹性体项目,新产能逐步投产,持续拓展下游客户,放量驱动营收增长。随着高附加值尼龙弹性体产品占比提升,板块毛利率稳步上行。我们假设2026-2028 年营收增速 17.48%21.88%23.08%,毛利率稳步提升,分别为28.39%29.49%31.25% 其他业务体量较小、业务成熟,我们假设 2026-2028 年营业收入及毛利率均保持不变。国泰海通综合其他