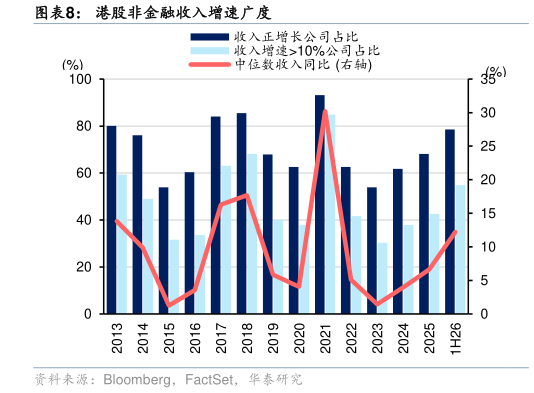
> 数据图表想关注一下港股非金融收入增速广度2026-9-3非金融收入 1H26 同比增长 10%,是 2021 年以来的最高增速,且复苏具有一定的广度。随着通胀的温和回升,港股非金融的收入增速回升。从拉动结构上看,资源品贡献了 10%中的 4pp,剔除资源品后 8%的收入增速仍是 2021 年以来最高。多数行业收入增速加快,电子、家电、农业减速较为明显,个股层面,78%的公司收入正增长,55%增速超 10%,收入增速中位数 12%,均为 2021 年来新高。 毛利率回到 2016-18 年的平台,净利率则仍在相对低位,反映费用端的压力仍然比较大。1H26 净利率(滚动 12 个月口径,以消除上下半年的季节性差异,下同)5.8%,较 2025年末的 5.7%微升,但低于 1H25 的 6.3%,也远低于 2018 年 7.6% 的高点,毛利率 21.1%,回到 2016-18 年的平台。造成两者差异的主要原因是销售费用和研发费用的上升,费用扩张的主力则是互联网(即时零售)。结构上看,对比整体净利率和净利率中位数,龙头公司的净利率逐步改善,但中小公司的净利率压力仍然较大,增收不增利的现象仍然较为普遍,龙头公司的控费能力更强。华泰证券综合其他