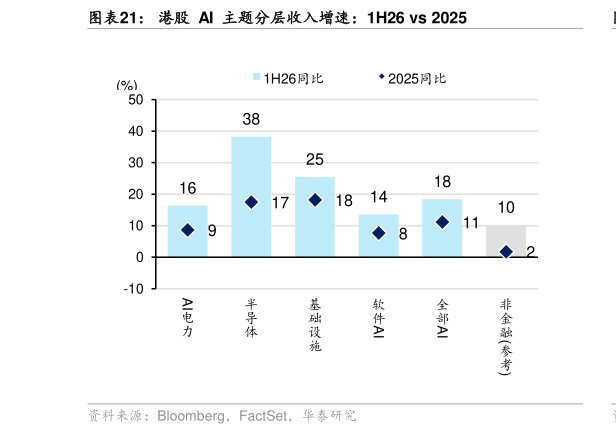
> 数据图表如何才能港股 AI 主题分层收入增速:1H26 vs 20252026-9-3港股 AI 链的收入维持较高增速,但利润增速落后。港股 AI 链整体 1H26 收入增速 18%,接近非金融整体(10%)的两倍,但净利仅 3%,净利率从 1H25 的 12.3%降至 10.7%,主要受互联网大厂拖累。结构上看,利润增量向硬件链(存储、PCB、光纤等)转移,而软件链(尤其是大厂)仍是资本开支的主要承担方。上半年表现亮眼的大模型龙头收入提速,但经营利润的亏损扩大。 对于大厂而言,云端确实在变现,但传统业务增长乏力仍在制约整体的收入预期。阿里云收入同比从 1Q24 的 3%逐季升到 2Q26 的 45%百度 AI 云基础设施收入保持较高增速(2Q26 约 50%)腾讯金融科技及企业服务分部同比增长约 9%,但截至 2026 年 9 月 11日,三家的收入一致预期年初以来仅上修 4%,财报季以来持平,云的高景气被电商、广告、游戏等主业稀释。 与此同时,港股大厂的 Capex 预期却在快速上修,占经营性现金流的比重明显提升。从一致预期看,腾讯、阿里、百度三家 2026E Capex 一致预期年初以来上修 72%,三家合计2026 年预测 Capex经营性现金流或将达到 80%,结构上看,腾讯 Capex 预期上修幅度较大,但经营性现金流较为健康,阿里及百度的 Capex 增长或需更多依赖外部融资支持。华泰证券综合其他