> 数据图表咨询下各位国内坯材出口数量及同比变化(万吨,钢坯8月值用1-7月均
2026-9-3
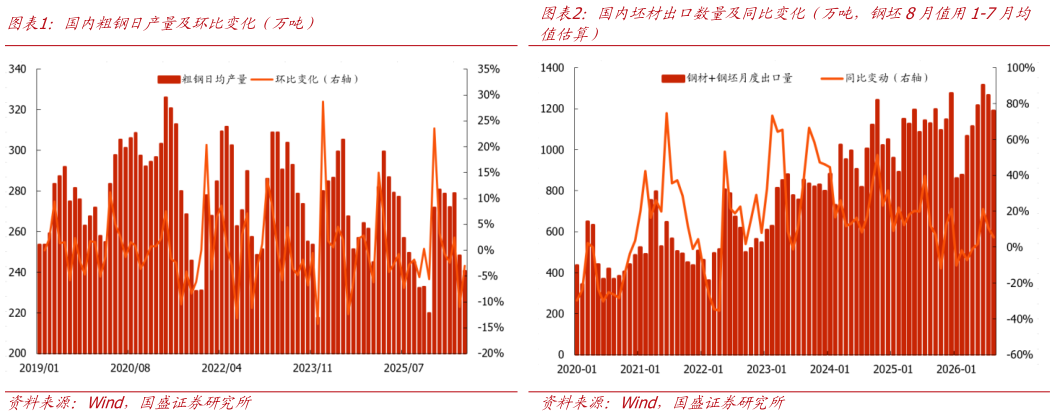

钢材产量同比回落,内需关注逆周期调节力度:鉴于粗钢去年 4 月份之后同比基数统计质量较差,我们用钢材产量增速去耦合实际经济增长可能更符合实际情况,2026 年 1-8 月份中国钢材表观消费量 87917 万吨,同比回落 1.6%,转型期经济上的波动没有粗钢产量数据“统计波动”那么剧烈,今年总量政策和去年持平,但更加聚焦结构转型。而改革会造成一定财政收缩的效果,实际的财政宽松程度较 2025 年下降。上半年分季度看,一季度国内生产总值同比增长 5.0%,二季度政策进入观察收缩期,随着财政的收缩效应,二季度增长放缓至4.3%。8 月国债净融资额为 4507 亿元,高于上半年月均值地方债净融资额为 6544 亿元,显著高于二季度及 1-7 月的月均值截至 9 月 14 日,地方政府发行的新增专项债券规模约3.06 万亿元,按照年初中央与地方预算报告目前发债进度已接近七成,为推动经济平稳运行,国家要求下半年宏观政策要发力提效,今年 8 月份发债明显提速,预计全年新增专项债基本能在 10 底前完成发行。具体来看,二季度以来月度投资数据下滑趋势仍持续,其中 8月单月广义基建同比-14.8%,狭义基建同比-13.8%,降幅较上月降幅 14.7%、11.7%继续扩大,拖累广义基建 1-8 月累计同比增速降至-5.4%,地产投资累计降幅扩大至 19.9%。消费方面,由于 2425 年的财政补贴透支了耐用品消费,补贴退坡及高基数继续影响消费增速,汽车和家电今年负增长或将是大概率事件,1-8 月社零总额同比1.1%,较上月增幅收窄 0.1pct,8 月社零总额同比增速降至 0.4%。在中国经济二季度出现回落后,7 月 30 日召开的中共中央政治局会议指出,“实施好更加积极的财政政策和适度宽松的货币政策,充分发挥各项存量政策效能,及时谋划出台务实管用的增量政策,加大逆周期调节力度,加力扩大内需、优化供给”。从后续节奏上来看,二季度以来偏弱经济数据并非常态,政策节奏切换背景下,后期财政有望增加托底的力度,需求端或将出现拐点。 粗钢出口同比由降转增,外需增幅扩大。2025 年钢铁直接出口和间接出口已经占到国内钢产量的 25%左右。直接出口方面 2026 年 1-8 月钢材净出口 7158 万吨,同比降 2.6%,降幅较上月收窄 1.5pct,其中 8 月净出口 972 万吨,同比增长 7.9%,8 月钢坯出口尚未公布,1-7 月“材坯”折合粗钢出口 7711 万吨,同比增长 2.2%,我国出口坯材累计增速已由降转增2025 年以来汽车、家电等制造业出口强劲也带动了钢铁的间接出口,8 月我国货物贸易出口增长 18.6%,较 7 月扩大 0.8pct,1-8 月我国货物进出口总额 34.78 万亿元,同比增长 17.6%,较前 7 个月进一步加快 0.3pct。其中,出口 20.17 万亿元,增长 14.6%,前 8个月我国与东盟贸易总值增长 20.6%,与欧盟贸易总值增长 8.1%,与美国贸易总值增长1.3%出口增长的原因在于“中国制造”与全球各类需求的精准适配,近年来中国制造业国际竞争力不断增强带来的钢铁间接出口提高是近几年对冲地产需求下降的有效手段之一。去年美国的关税和贸易政策更多造成贸易流的改变,大量的直接贸易转变成间接贸易,对最终结果影响较小。总量上美国巨额财政赤字推动贸易逆差日益攀高。作为世界最大的逆差国美国财政赤字在过去的五年里大幅扩张,导致美国整体进口金额也随之大幅增加。美国贸易逆差完全跟随财政支出增减而波动。今年美国财政赤字依然维持高位,对中国产品的直接和间接进口依然易升难降,除此之外中国在出口结构中随着产业升级加快,制造业占比提高对钢铁需求增长也是锦上添花的效果。 后市研判:关注后续政策端“加力扩大内需、优化供给”实施力度,有望推动基本面阶段性改善。我国工业化成熟期的转型过程中,需求端会保持稳定,托而不举是未来的政策主基调。在二季度经济回落后,政治局会议提出“加大逆周期调节力度”,近期 PMI 回升可能是财政资金执行加快的结果。如果后期配合行业“反内卷”、碳双控等供给收缩政策,会改善目前钢企盈利低迷的局面,板块也会有超额收益。我们前期用重置价值测算行业头部企业,当下这些公司绝对估值位置处于低位。从中长期价值视角可以关注标的如宝钢股份、南钢股份、华菱钢铁、方大特钢、新钢股份这些优质钢企,受益于油气、核电景气周期的久立特材,受益于管网改造及普钢盈利弹性的新兴铸管,受益于煤电新建及油气景气周期的常宝股份,以及受益于需求复苏和镀镍钢壳业务的甬金股份。 风险提示:国内产量调控政策超预期,下游需求不及预期,原料价格超预期上涨。