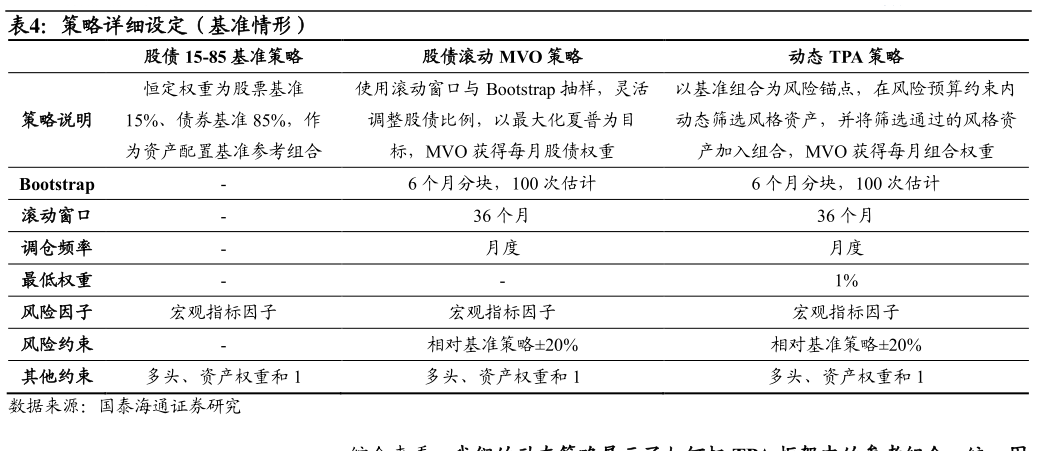
> 数据图表请问一下策略详细设定(基准情形) 2026-9-3公式(20)明确区分了信息形成时点和收益实现时点:t 月权重只由截至 t月的数据决定,t1 月收益只用于计算持有期回报,不参与 t 月的参数估计和资产筛选。由于当月权重只由历史信息决定,因此策略不存在回测过拟合问题。进入下一个月后,模型向前滚动一个月,重新估计 Bootstrap 收益矩、因子 Beta、参考组合风险锚点和候选资产集合。由此得到 2016 年 1 月至 2026 年 6 月共 126 个持有月的连续路径。 需要说明的是,为了简化分析,我们的模型中设定无风险利率为 0,且未扣除交易费用,也没有设置换手率上限。在真实市场配置时,还需进一步纳入交易成本、市场冲击、容量与换手约束。 最后,再简单总结一下动态 TPA 策略。其首先保留股票和债券两项基准资产作为组合核心,再将每项风格资产逐一加入股债组合,检验其能否在相同风险预算下提高全组合 Sharpe、避免最大回撤恶化,并获得不低于 1%的有效权重。只有证明自身具有边际配置价值的风格,才进入当月最终机会集随后,全部入选风格还需接受一次全组合联合优化,以消除不同风格之间的风险重叠。国泰海通综合其他