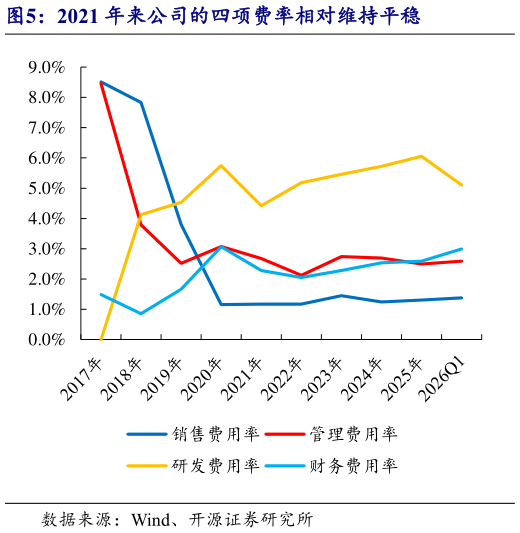
> 数据图表想问下各位网友2021 年来公司的四项费率相对维持平稳2026-8-3利润率方面,TCL 科技盈利能力与面板价格共振,看好后续面板业务盈利持续提升与光伏业务减亏反转。公司毛利率于 2020-2021 年随面板价格上行跃升至 19.9%的高位,2022 年因面板价格腰斩冲击降至 8.8%,2023-2025 年随面板价格底部回收逐步增长至 10%以上(其中 2023-2025 年因中环毛利率大幅下降,影响整体毛利率)。同期公司归母净利率在 2021 年达 6.1%高点后,2022 年降至 0.2%,2025 年修复至2.5%,同比提升 1.6 个百分点,2026Q1 进一步升至 3.6%,净利率回升的主要驱动力来自 2026 年一季度面板价格稳步提升、高附加值中小尺寸面板占比持续提升以及中环减亏等因素。费率方面,TCL 科技期间费用维持稳定。公司近年销售费用率在 1.2%-1.4%区间维持稳定,2025 年为 1.3%,2026Q1 略升至 1.4%。管理费用率 2023-2026Q1 维持在 2.5%-2.7%区间,2025 年为 2.5%。研发费用率则呈现小幅提升态势,从 2018 年的4.1%上升至 20252026Q1 的 6.1%5.1%,反映了公司对印刷 OLED、MLED 等前沿技术的持续投入。看好公司未来期间费用率持续优化,驱动力来自营收规模扩张带来的费用摊薄效应,以及公司持续推进精细化管理和成本控制。开源证券工业制造