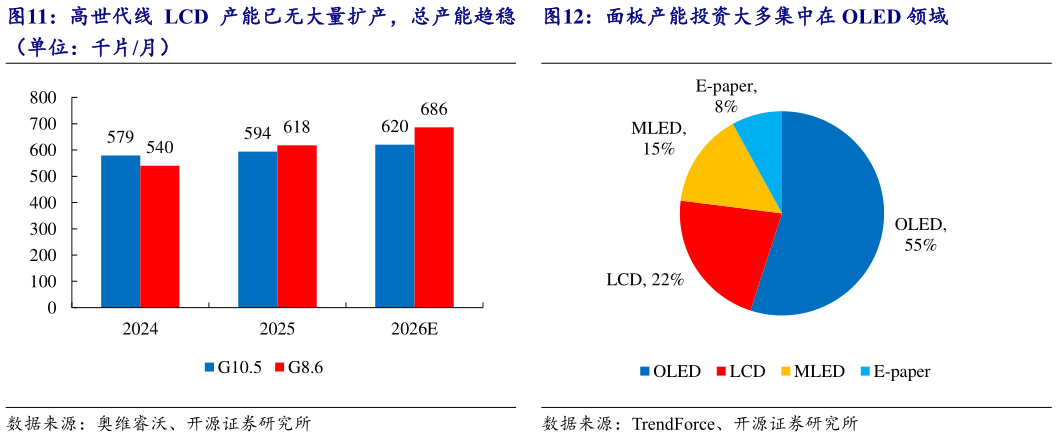
> 数据图表如何了解面板产能投资大多集中在 OLED 领域2026-8-3从产能规模来看,根据奥维睿沃数据,2024-2026E 高世代线 LCD 产能增长明显放缓:预计 G10.5 世代从 579 千片月微增至 620 千片月,三年 CAGR 仅约 3.5%,反映出该世代新建扩产已接近尾声预计 G8.6 世代从 540 千片月增长至 686 千片月,但增量主要来自 8.6 代 OLED 线。从资本开支结构看,根据 TrendForce 数据,2024-2025 年全球面板产能投资中 OLED 占比高达 55%,LCD 仅 22%,MLED 占 15%,E-paper 占 8%,行业新增投资已结构性转向 OLED 与新型显示。综合来看,全球面板供给端正在经历两大转变,整体产能扩张趋稳:一是 LCD新增产能主要集中在 G8.6 中尺寸高附加值领域,传统大尺寸 LCD 已无大规模扩产二是 OLED 进入大规模产业化阶段,头部面板厂商同步推进 8.6 代 OLED 产线建设。开源证券工业制造