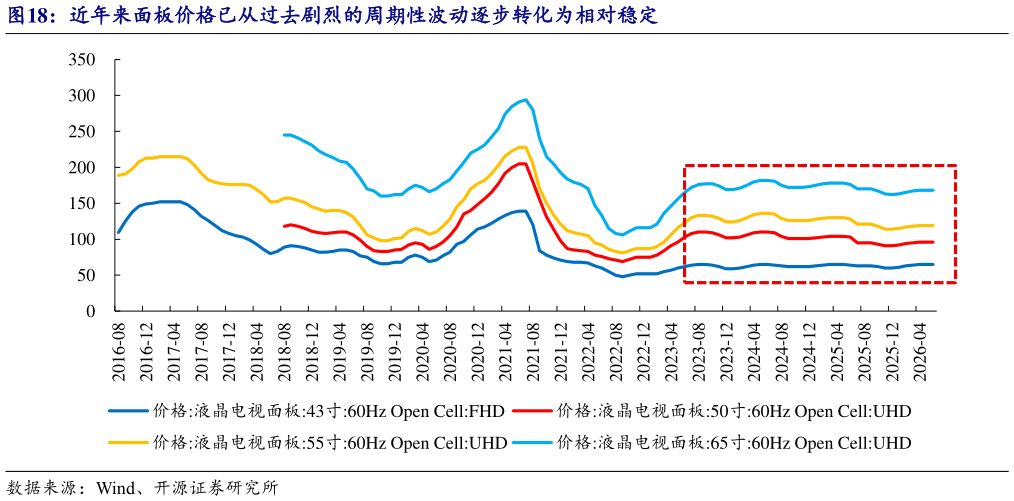
LCD TV 面板价格周期属性显著淡化,进入由供给端集中度提升与厂商主动控产共同支撑的稳定局面。2016-2022 年面板行业经历了一轮剧烈波动周期,各尺寸价格大幅震荡,核心原因为全球疫情扰动需求节奏、半导体短缺与面板厂集中扩产降价竞争等各因素相互叠加。面板价格自 2023 年下半年企稳,2024 年至今各尺寸段价格波动幅度基本收敛窄区间内。周期属性淡化的背后是行业供给端向中国大陆厂商集中,头部面板公司的议价权显著提升。根据迪显数据,2025 年四家头部中国大陆面板厂的 TV 面板全球份额已超七成,头部面板生产商可通过按需生产调节行业供需,稳定价格走势。综合来看,在大尺寸化驱动需求中枢上移、控产稳价成为新常态、折旧退坡逐步释放利润弹性的三重逻辑共振下,面板行业有望从过去传统周期逻辑,逐步转型为价格稳定且盈利可预测的价值逻辑,估值体系有望迎来系统性重构。