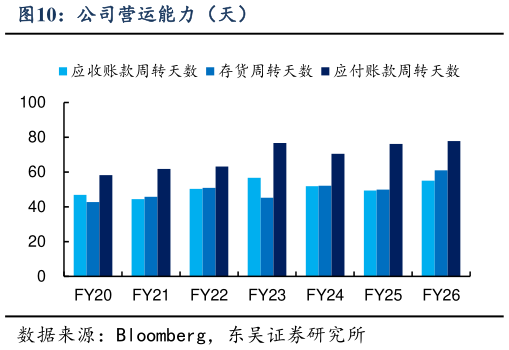
> 数据图表谁能回答公司营运能力(天)2026-8-3利润表:收入重回较快增长,费用控制支撑净利率改善。FY23FY24 公司收入阶段性承压,主要受全球 PC 行业调整、企业端 IT 需求偏弱以及 ISG 业务阶段性调整影响,营业收入分别同比下降 14%8%。进入 FY25 后,随着 PC 需求修复、AI 服务器及云基础设施业务加快放量、SSG 业务稳步扩张,公司收入明显回升,FY25 实现营业收入 691 亿美元,同比增长 21%FY26 进一步提升至 831 亿美元,同比增长 20%,收入规模创历史新高,表明公司已重新进入增长通道。盈利端来看,FY20-FY26 公司毛利率整体保持在 15%以上,FY20-FY24 基本维持在 16%-17%区间,FY25FY26 分别为 16.1%15.4%,短期有所回落,主要与AI 服务器等低毛利高增长业务占比提升、零部件成本波动有关。但从绝对利润看,公司FY26 毛利达到 128 亿美元,同比增长 15%,仍保持稳健扩张。费用端,公司销售、研发、管理及财务费用率整体呈下降趋势,FY26 销售费用率、研发费用率、管理费用率和财务费用率分别为 4.87%3.00%3.72%0.69%,较 FY25 均有所改善,反映出公司在收入扩张过程中具备较强费用控制能力。在收入增长、费用率优化和经营杠杆释放的共同作用下,公司 FY26 Non-GAAP 归母净利润提升至 20.49 亿美元,Non-GAAP 净利率由 FY25 的 2.1%提升至 2.5%,盈利能力延续改善趋势。现金流量表和资产负债表:高周转特征延续,经营现金流明显修复。联想延续了全球硬件龙头典型的高周转经营特征,FY26 应收账款、存货及应付账款周转率分别为 6.55 5.914.63 次,对应周转天数分别约为 556178 天。相较 FY25,公司应收账款和存货周转有所放缓,主要反映收入快速增长、AI 服务器和基础设施业务扩张带来的营运资金占用上升,但整体周转效率仍处于较高水平。资产负债表方面,FY26 公司总资产增至 571.29亿美元,总负债增至 486.85 亿美元,资产负债率为 85.22%,较 FY25 的 84.94%小幅上升,但仍处于正常区间流动资产占总资产比重提升至 68.62%,较 FY25 的 63.09%进一步改善,显示公司流动性和短期资产配置能力增强。现金流方面,FY26 经营活动现金流净额大幅提升至 40.24 亿美元,较 FY25 的 11.00 亿美元明显修复,表明主营业务造血能力增强投资活动现金流净流出 19.09 亿美元,反映公司仍在围绕 AI 基础设施、服务器、存储和全球产能布局进行投入筹资活动现金流净流出 19.97 亿美元,主要与债务偿还、股东回报及资本结构调整相关。整体看,公司在收入快速扩张阶段仍保持正向经营现金流,经营质量稳中向好。东吴证券综合其他