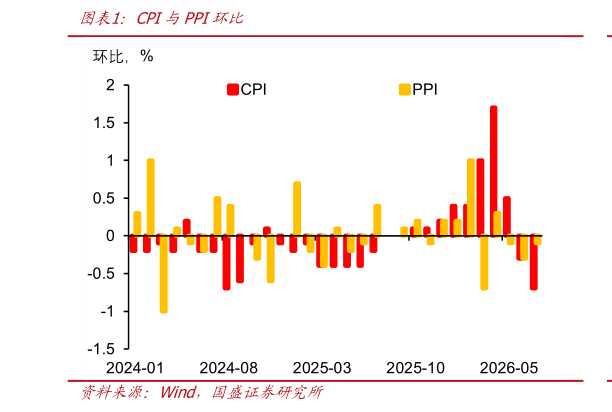
> 数据图表咨询大家CPI与PPI环比2026-8-0本周债市继续震荡走强,曲线继续缓慢走平。本周债市震荡走强,长债表现更为突出。30 年国债累计下行 1.0bps 至 2.18%,10 年国债累计下行 0.3bps 至 1.71%,期间一度突破 1.7%关键点位。相对来说,短端和信用表现平稳。1 年 AAA 存单基本上持平于 1.48%水平,5 年 AAA-二级资本债小幅下行 0.2bp 至 1.88%。 长端更多反映的是预期,并在当前基本面变化下被强化,进一步驱动长端利率下行。近期基本面放缓压力有所上升,这随着基本面数据的公布得到强化。7 月物价数据环比继续回落,指向后续物价走低压力上升。7 月 CPI 和 PPI 环比分别下跌 0.1%和 0.7%,CPI同比下滑至 0.5%的低位,而 PPI 同比越过高点回落,并且随着基数提升以及近期黑色系价格回落,后续物价同比增速存在持续放缓可能。而随着物价增速回落,货币政策宽松预期也存在进一步提升可能,降息预期上升,这将在长端利率上提前反映,驱动曲线走平。 地产依然偏弱,稳增长政策力度与效果有待继续观察。本周北京放松购房条件约束,当地缴纳社保满一年即可在五环内购房。这是地产持续放缓环境下政策再度放松,从北京新房销售面积来看,同比依然在下跌环境下。当前政策能否带来销售需求的回升有待继续观察。同时,基本面放缓环境下财政货币均有待发力,并且考虑到前期财政节奏缓慢,今年尚未有降准降息,因而财政货币都有相应空间。而目前政府债券发行节奏依然缓慢,资金价格 6 月以来中枢水平有所抬升,后续政策落地的节奏和力度依然有待继续观察。当前基本面和融资趋势之下,叠加货币宽松预期提升,长债利率将继续率先下行。国盛证券综合其他