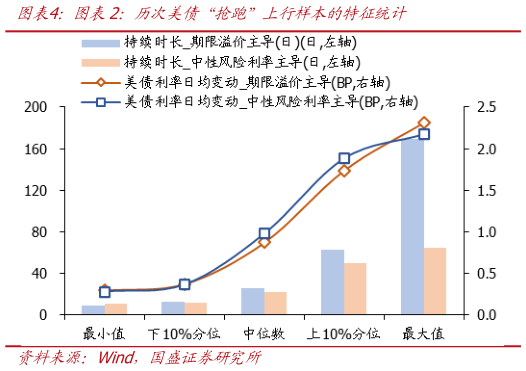
> 数据图表如何了解历次美债“抢跑”上行样本的特征统计2026-9-1归因来看,““抢跑”上行的驱动力致有可以分为两类:一是提前定价政策利率调整的预期(如通胀就业等催化),可通过风险中性利率水平变动进行刻画二是提前定价未来不确定性对应的风险溢价(如债务风险、财政政策变动等风险催化),可用期限溢价利率水平加以刻画。历史上看,更多美债“抢跑”上行源自期限溢价的主导驱动,占比超 70%就持续时长而言,期限溢价主导的样本平均持续时长稍长于中性风险利率主导的样本,分别对应 26 天和 22 天的中位数水平就美债利率的日均变动幅度看,两类驱动样本的日均变动幅度相差不致,中位数均在 0.9-1.0BP 左右。国盛证券综合其他