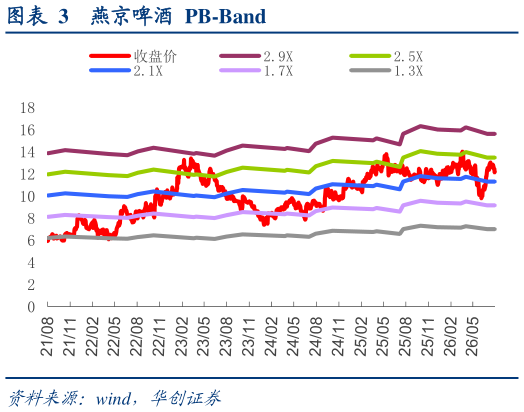
> 数据图表如何了解燕京啤酒 PB-Band2026-8-5 改革效应持续显现,成本管控得当叠加费用优化、盈利水平持续提升。26H1公司啤酒吨成本大幅下降 5.2%至 1880.7 元千升,叠加 U8 带动产品结构升级,毛利率同比提升 4.0pcts 至 49.5%,公司通过搭建完善供应链与卓越生产管理体系来提高采购的议价能力,同时运用数字化技术提升设备全年利用率,一定程度上对冲了原材料成本上行的压力。单 Q2 看,公司毛利率同增 4.4pcts,销售管理费用率同比-0.2pct-1.4pcts,费用率整体下降。所得税率同比提升2.6pcts,少数股东损益占比同比下降 1.3pcts 至 8.7%。综上 Q2 公司归母净利率扣非归母净利率同比3.2pcts4.0pcts,结构升级及经营提效红利持续兑现。 7、8 月销量逆势增长,下半年势能有望延续。上半年公司交出优质成绩单,展望下半年,公司竞争优势保持,经营提效和结构提升仍将继续驱动业绩弹性释放。分产品看,根据渠道反馈,7-8 月在弱需求下公司销量同比保持增长,其中 U8 7 月销量环比进一步加速,A10、V10 渠道铺设度在提升。分市场看,基地市场北京、广西等持续挖潜、提升份额,两广地区今年加强品牌赋能推广,弱势市场如川渝、华中突围表现较好,预计下半年增长势能延续。 投资建议:业绩弹性持续释放,优质且稀缺的成长型标的,维持“强推”评级。上半年公司逆势实现量价齐升,结构升级与经营提效稳步推近。展望下半年,核心单品 U8 势能不减,A10 有望逐步接棒引领增长。同时伴随公司改革深入,经营降本提效成效持续兑现,可对冲一定的原材料成本扰动,预计利润弹性会保持。结合公司最新经营情况,我们维持 26-28 年 EPS 预测为 0.720.84 0.94元,维持目标价 15.5 元,维持“强推”评级。华创证券综合其他