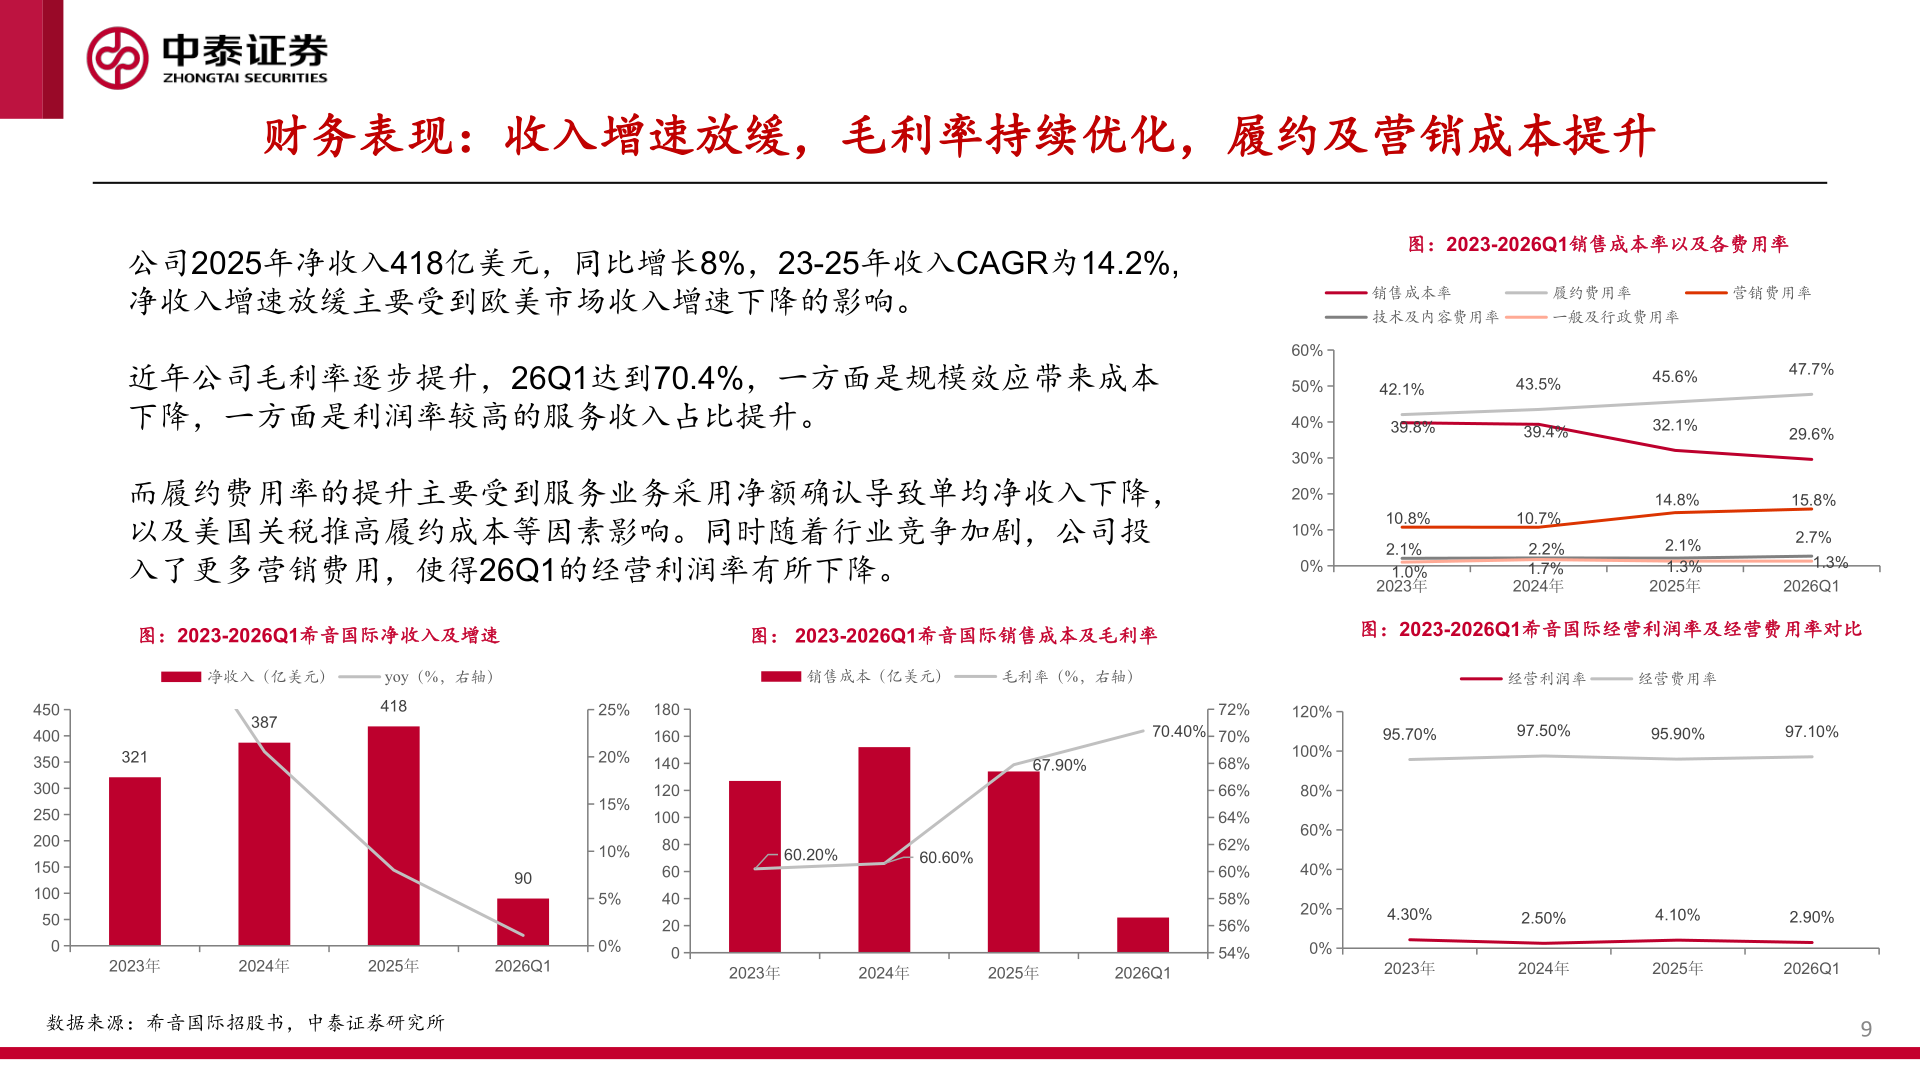
> 数据图表想关注一下财务表现:收入增速放缓,毛利率持续优化,履约及营销成本提升2026-8-4财务表现:收入增速放缓,毛利率持续优化,履约及营销成本提升公司2025年净收入418亿美元,同比增长8%,23-25年收入CAGR为14.2%,净收入增速放缓主要受到欧美市场收入增速下降的影响。近年公司毛利率逐步提升,26Q1达到70.4%,一方面是规模效应带来成本下降,一方面是利润率较高的服务收入占比提升。而履约费用率的提升主要受到服务业务采用净额确认导致单均净收入下降,以及美国关税推高履约成本等因素影响。同时随着行业竞争加剧,公司投入了更多营销费用,使得26Q1的经营利润率有所下降。图:2023-2026Q1希音国际净收入及增速图: 2023-2026Q1希音国际销售成本及毛利率450400350300250200150100500净收入(亿美元)387yoy(%,右轴)418321902023年2024年2025年2026Q125%20%15%10%5%0%180160140120100806040200数据来源:希音国际招股书,中泰证券研究所销售成本(亿美元)毛利率(%,右轴)70.40%67.90%60.20%60.60%2023年2024年2025年2026Q160%50%40%30%20%10%0%120%100%80%60%40%20%0%72%70%68%66%64%62%60%58%56%54%图:2023-2026Q1销售成本率以及各费用率销售成本率技术及内容费用率履约费用率一般及行政费用率营销费用率42.1%39.8%10.8%2.1%1.0%2023年43.5%39.4%10.7%2.2%1.7%2024年45.6%32.1%14.8%2.1%1.3%2025年47.7%29.6%15.8%2.7%1.3%2026Q1图:2023-2026Q1希音国际经营利润率及经营费用率对比经营利润率经营费用率95.70%97.50%95.90%97.10%4.30%2023年2.50%2024年4.10%2.90%2025年2026Q19中泰证券大消费