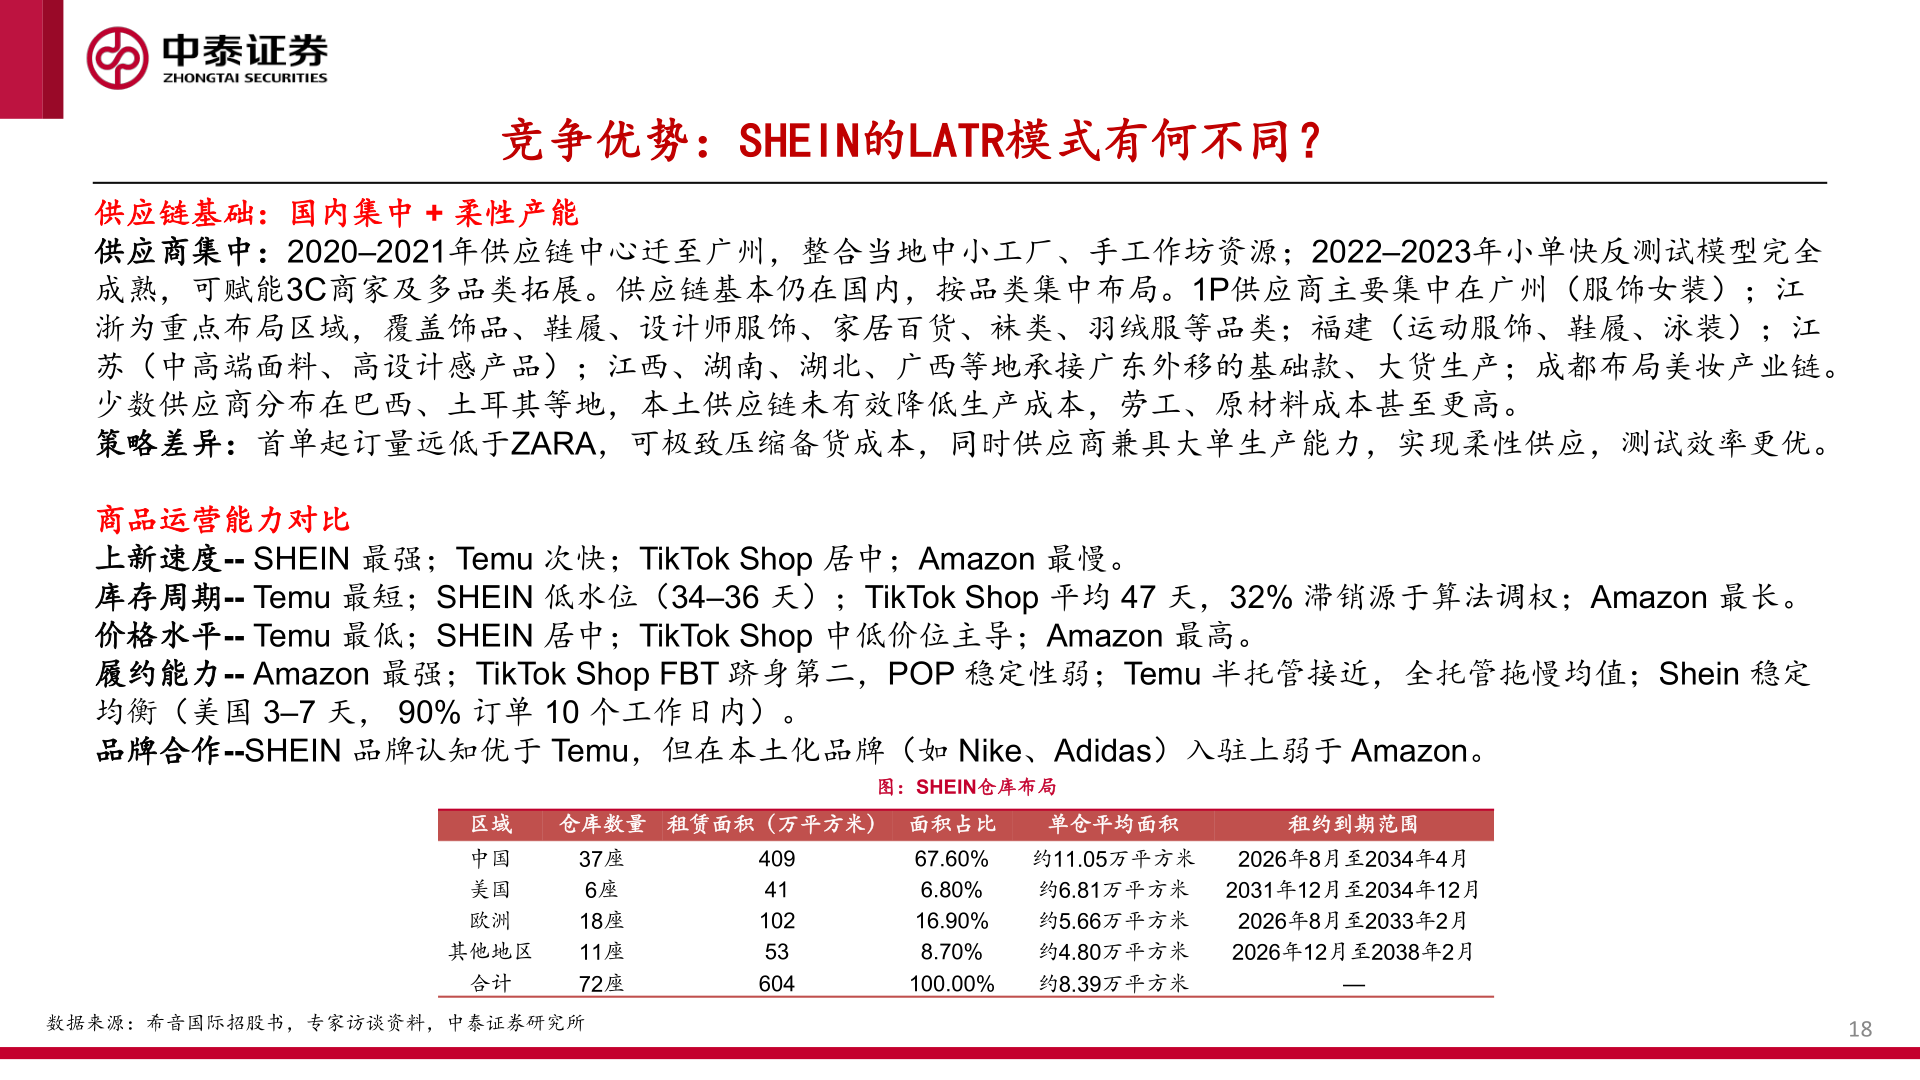
> 数据图表如何才能竞争优势:SHEIN的LATR模式有何不同?2026-8-4竞争优势:SHEIN的LATR模式有何不同?供应链基础:国内集中 + 柔性产能供应商集中:2020–2021年供应链中心迁至广州,整合当地中小工厂、手工作坊资源;2022–2023年小单快反测试模型完全成熟,可赋能3C商家及多品类拓展。供应链基本仍在国内,按品类集中布局。1P供应商主要集中在广州(服饰女装);江浙为重点布局区域,覆盖饰品、鞋履、设计师服饰、家居百货、袜类、羽绒服等品类;福建(运动服饰、鞋履、泳装);江苏(中高端面料、高设计感产品);江西、湖南、湖北、广西等地承接广东外移的基础款、大货生产;成都布局美妆产业链。少数供应商分布在巴西、土耳其等地,本土供应链未有效降低生产成本,劳工、原材料成本甚至更高。策略差异:首单起订量远低于ZARA,可极致压缩备货成本,同时供应商兼具大单生产能力,实现柔性供应,测试效率更优。商品运营能力对比上新速度-- SHEIN 最强;Temu 次快;TikTok Shop 居中;Amazon 最慢。库存周期-- Temu 最短;SHEIN 低水位(34–36 天);TikTok Shop 平均 47 天,32% 滞销源于算法调权;Amazon 最长。价格水平-- Temu 最低;SHEIN 居中;TikTok Shop 中低价位主导;Amazon 最高。履约能力-- Amazon 最强;TikTok Shop FBT 跻身第二,POP 稳定性弱;Temu 半托管接近,全托管拖慢均值;Shein 稳定均衡(美国 3–7 天, 90% 订单 10 个工作日内)。品牌合作--SHEIN 品牌认知优于 Temu,但在本土化品牌(如 Nike、Adidas)入驻上弱于 Amazon。图:SHEIN仓库布局区域中国美国欧洲其他地区合计仓库数量 租赁面积(万平方米) 面积占比单仓平均面积租约到期范围37座6座18座11座72座409411025360467.60% 约11.05万平方米 2026年8月至2034年4月约6.81万平方米 2031年12月至2034年12月6.80%约5.66万平方米2026年8月至2033年2月16.90%约4.80万平方米 2026年12月至2038年2月8.70%100.00% 约8.39万平方米—数据来源:希音国际招股书,专家访谈资料,中泰证券研究所18中泰证券大消费