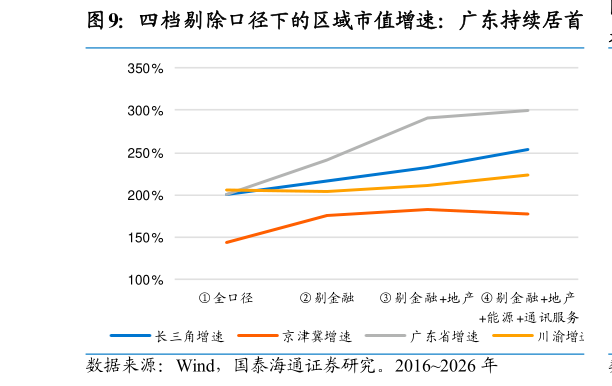
> 数据图表如何才能四档剔除口径下的区域市值增速:广东持续居首2026-8-1政策研究报告 从盈利维度看,归母净利润全口径增速为川渝(247%)长三角(128%)京津冀(99%)广东(76%)。与市值口径对照,广东的反差最为突出:市值增速居第二位(201%),盈利增速却居末位。反差的直接原因是地产板块收缩集中落在广东:广东地产归母净利润由 478.7 亿元转为-1,313.8 亿元,收缩规模约占全国地产板块的 62%,直接压低区域盈利增速而市值端增长近半由信息技术板块贡献广东信息技术市值十年累计上涨约 595%,增量占区域市值总增量的 48.4%,规模居各省市首位。利润表承载地产收缩、市值定价信息技术扩张,两者错位形成反差剔除金融、地产后,广东盈利增速即回升至 204%,与市值口径重新匹配。 第一步剔除金融业后,京津冀(197%)升至第二位,长三角(129%)退居第三,川渝(198%)仍居首位,广东(38%)仍居末位。京津冀金融以大型银行、保险总部为主,占区域期初利润约 77%、十年增速约 70%,剔除这一增长平缓的板块后,非金融部门增速大幅抬升广东金融增长 109%、快于区域整体,剔除这一增长来源后增速回落至 38%,其中仍含地产板块的深度收缩川渝金融增长逾 5 倍(归母净利润由 59 亿元增至 359 亿元)、快于区域整体,剔除后增速相应回落,仍居首位。 第二步再剔除地产,排序反转为京津冀(235%)广东(204%)长三角(161%)川渝(120%)。广东地产收缩规模为四区域最大,剔除后增速由38%升至 204%,前文的市值盈利反差由此得到验证京津冀、长三角地产亦整体转亏,剔除后增速相应抬升川渝地产则为正贡献,由 14 亿元增至 271 亿元,但几乎全部来自金科股份债务重整形成了近 726 亿元的债务重组收益,计入当期非经常性损益,剔除地产板块后川渝的增速由 198%回落至 120%。 第三步再剔除能源与通讯服务,排序再度反转:广东(208%)升至首位,京津冀由首位(235%)降至末位(105%),长三角(169%)、川渝(111%)变动有限。京津冀的回落源于利润增量高度集中于本步剔除的两个板块:剔除金融、地产后,能源、通讯服务合计贡献区域归母净利润增量的 69.4%,其中通讯服务的高增长主要来自中国移动、中国电信回 A 上市,属样本新增而非存量公司的内生增长连同金融在内,三个板块合计贡献区域原口径利润增量的 90.1%。四个板块全部剔除后,京津冀其余产业部门的盈利增速为四区域最低。 从市值和归母净利润两个维度对照看,结论一致而节奏有别。剔除四个板块后,两个维度的区域排序完全相同(广东长三角川渝京津冀),指向同一判断:广东其余产业部门十年增长为四区域最快,京津冀最弱。广东市值增速在剔除金融业后即升至首位,盈利增速则至剔除地产后方居 前列新能源、电子等实体产业的成长在市值端率先在估值层面得到兑现,而地产板块亏损压制了报表利润的整体表现。国泰海通综合其他