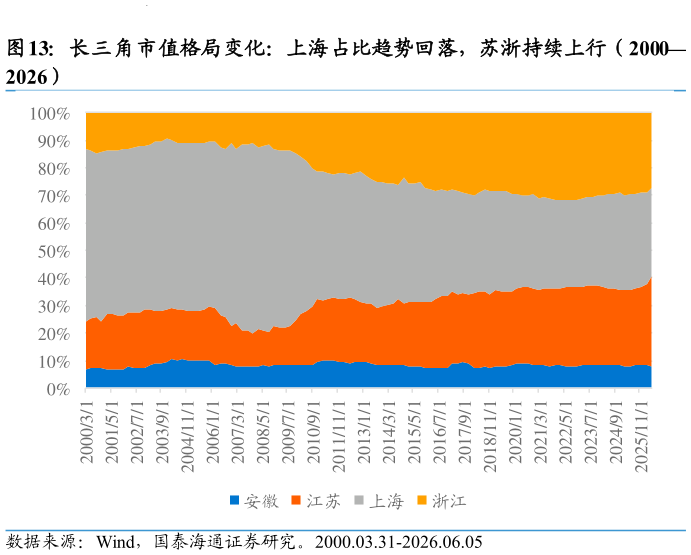
> 数据图表如何了解长三角市值格局变化:上海占比趋势回落,苏浙持续上行(20002026-8-14. 内部解构(一):长三角一体化进程中的多中心分工 4.1. 总量格局:沪苏浙体量接近,安徽占比稳步提升 截至 2026 年 4 月末,长三角上市公司总市值达 34.6 万亿元,占全国比重27.0%,与京津冀基本持平。内部呈多中心分工格局:上海(11.25 万亿元)、江苏(10.76 万亿元)、浙江(9.90 万亿元)体量接近,合计占区域的 92.2%安徽(2.71 万亿元)体量虽小,但占区域比重较 2016 年稳中有升。行业方面,信息技术跃升为第一大行业。2026 年长三角市值行业结构中,信息技术以 9.62 万亿元占比 27.8%,超越工业(25.5%)成为第一大行业,金融占比回落至 10.8%。十年间信息技术占比提升 17.6 个百分点,是长三角产业升级最核心的主线。市值行业结构前五名依次为信息技术(96,241 亿元,占区域总市值 27.8%)、工业(88,295 亿元,25.5%)、材料(42,750 亿元,12.3%)、金融(37,526 亿元,10.8%)和可选消费(31,147 亿元,9.0%),前五大行业合计占区域总市值的 85.4%,产业集中度较高。国泰海通综合其他