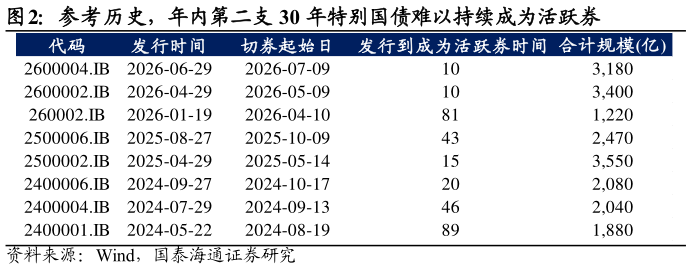
> 数据图表各位网友请教一下参考历史,年内第二支 30 年特别国债难以持续成为活跃券2026-8-0从后续发行安排看,年内剩余 30Y 国债供给来自两只个券,一是 8 月中旬即将发行的 26 特国 06,二是年初已发行、年内还将再次续发的 26 附息 02,具体而言: (1)26 特 6 的规模约为 2420 亿元-2620 亿元,虽然低于年内前两支特别国债,但绝对规模或仍高于 25 特 6。截至目前,2026 年超长期特别国债已发行约 8350 亿元,结合全年 1.3 万亿元的发行规模计算,年内尚有约 4650亿元等待发行,其中 8 月 12 日 50 年国债续发 400 亿,8 月 14 日 30 年国债首发为 730 亿,综合推测,若 50 年国债总发行量保持 1500 亿,20 年国债发行规模从 2025 年 3000 亿缩减 500 亿-700 亿,则 26 特 6 的规模约为 2420亿元-2620 亿元。由此看,26 特 6 的累计规模虽然低于 26 特 2 和 26 特 4,但与过去两年年末 30 年特别国债相比并不算低,仍具备形成较好成交深度的存量基础。 (2)26 国债 02 后续虽然仍将续发,但新增规模预计相对有限。目前 2602已经发行 1220 亿,后续在四季度还有三次续发,参考 2502 发行经验来看,假设后续三次续发均为 240 亿,则增量规模约为 720 亿,无论累积规模还是新增规模均不及 26 特 6,因此,2602 后续续发更可能起到补充存量的作用,而较难依靠新增供给重新获得核心活跃券地位。国泰海通综合其他