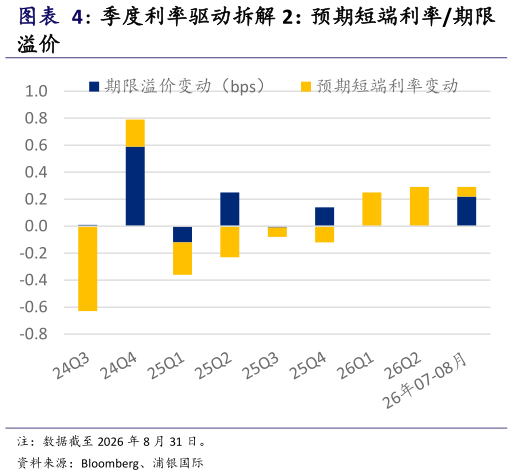
> 数据图表咨询大家季度利率驱动拆解 2:预期短端利率期限2026-9-2从季度上看,截至 2026 年 8 月,过去八个季度十年期美债收益率累计上行了 0.35 个百分点,且内部驱动结构发生了较大的变化。2024 年三季度,降息预期主导长端利率大幅回落,实际利率和预期短端利率均大幅下行。然而,随后的四季度实际利率和期限溢价单季跳升,推动十年期美债收益率上升。2025 年四个季度,期限溢价持续抬升,但被降息预期下行部分抵消,十年期美债收益率水平整体变化不大。今年上半年,降息预期被逐步修正,市场预期政策利率将在更高水平维持更久,带动十年期美债收益率升至 4.75%,风险补偿反而收敛。尽管贴现率上升压制估值,但强劲的经济数据和盈利增长支撑分子端,推动美股继续创历史高位。然而,进入今年三季度,实际利率与期限溢价罕见地同步上升,紧缩成本与风险溢价形成共振,我们需要持续跟踪这个变化来判断尾部风险的持续性(图表 3-4)。 我们认为,美国长端收益率能否企稳取决于通胀(尤其是油价)与债券供给(财政赤字扩张、AI 相关信用债发行)两方面压力能否缓和。目前市场更关注后续加息路径和油价风险。如果油价进一步上涨,可能推升通胀,美联储可能被迫延长加息周期,本轮加息的性质也将从预防性加息转向通胀失控下的追赶式加息,对长端利率形成明显压制。浦银国际综合其他