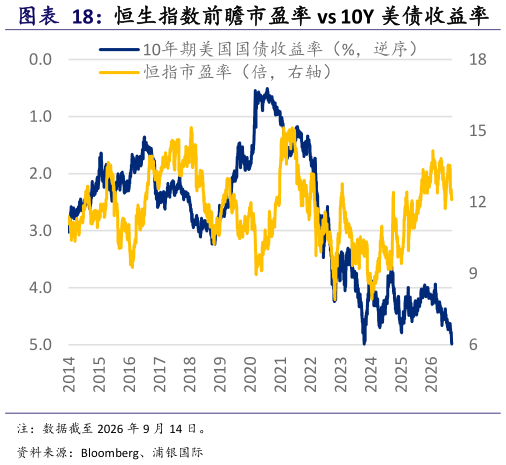
> 数据图表咨询下各位恒生指数前瞻市盈率 vs 10Y 美债收益率 恒生指数前瞻市盈率2026-9-2美债收益率与港股估值在长期趋势上呈负相关,但在短期变动上几乎无关。根据回测,2022 年至今恒生科技指数的前瞻市盈率与十年期美债收益率(水平值)的相关系数为0.59(图表 18),恒生指数为0.21,而沪深 300 指数仅为0.04。美债收益率代表无风险利率,无风险利率上行会推高贴现率,尤其压制成长股估值,因此恒生科技指数与十年期美债收益率之间的负相关性明显强于恒生指数。2022 年以来美债收益率总体上行,港股估值中枢总体下移,两者在长期趋势上呈现同步反向变化。然而,两者变动值的相关系数仅为 0.04 和-0.04,接近零。剔除长期趋势后,美债收益率与港股前瞻市盈率的短期变化之间没有稳定的线性同步关系,这说明美债收益率的短期波动只是其中一个变量,港股估值更受到国内政策预期、企业盈利预期、资金流向、地缘风险、市场情绪等因素的影响。 港股估值虽较上半年明显修复,相对于全球其他市场仍然偏低。截至 9 月14 日,恒生指数的前瞻市盈率升至 10.4 倍,位于其过去五年均值正 0.6 倍标准差附近(图表 19),仍低于美股标普 500 指数的 19.1 倍和 MSCI 全球指数的 16.3 倍。港股作为离岸市场对美债利率和美元流动性高度敏感,近期美债长端利率异常上行,将抬升贴现率,压制港股风险偏好。短期来看,如果美债收益率持续趋势性上行,并且伴随美元走强,具成长属性的恒生科技指数会比恒生指数更敏感。中长期来看,如果美债收益率见顶回落,港股盈利增速回升,资金面改善,市场风险偏好得到提振,估值有望再度扩张。 即便美国进入加息周期,港股仍可采用 C.A.S.T.框架杠铃策略,在攻守平衡中捕捉结构性机会。成长端:AI 仍是中期主线,AI 硬件端聚焦超跌和景气确定性较高的细分赛道,并将成长端布局从 AI 基础设施向云计算与大模型、及创新药出海两大主线扩展。防御端:聚焦央国企红利资产和稳定现金流标的,除银行、能源、公用事业等传统红利板块外,估值偏低、股息率较高的消费板块亦值得关注。浦银国际综合其他