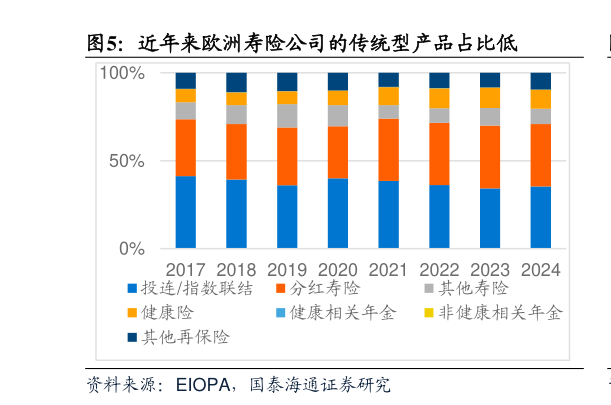
> 数据图表请问一下近年来欧洲寿险公司的传统型产品占比低2026-9-3保险公司的经营起点是负债,寿险负债又具有期限长、成本锁定、对利率高度敏感的特征,基于当期利率进行过度激进的负债结构调整会导致寿险公司中长期经营压力。 在高利率时代,欧洲以刚性负债成本保单为主,锁定长期负债成本:以欧洲的上等生德国市场为例,在上世纪高利率阶段,德国寿险市场长期以两全险等传统储蓄型产品为主。1976 年至 90 年代初,德国两全险占比长期维持在80%以上,即使在 10 年期国债收益率上行至高位后,传统储蓄型产品仍是主导产品。这意味着保险公司在高利率环境下持续销售带有较高保证属性的长期负债,将当期高利率环境固化为未来多年甚至数十年的负债成本。一旦利率中枢下行,新增资产收益率下降,而存量保单负债成本仍然较高,资产端再投资收益难以覆盖负债端保证成本,利差损风险随之上升。 而在利率下行周期,又提升投连险占比。从德国以及欧洲寿险公司数据来看,伴随利率水平的下移,其投连险占比又显著提升。这使得其在利率上行期需把投资利差部分分配给持有人,错过利润回归正常水平后的利润增长和资本积累。国泰海通综合其他