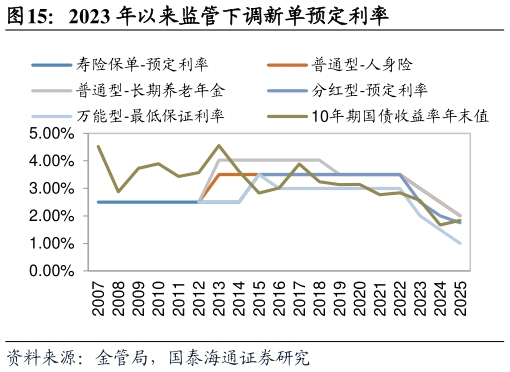
> 数据图表怎样理解2023 年以来监管下调新单预定利率2026-9-3行业深度研究 产品结构重塑。2017 年监管进一步强调“保险姓保”,加强对中短存续期产品的约束,行业开始压降期限较短、投资属性较强的产品,负债结构逐步向长期保障型业务调整。此后,随着前期重疾险需求逐渐释放,重疾险渗透率提升,其增长动能开始放缓2020 年疫情又对线下展业、客户接触和保障需求释放形成冲击,叠加代理人渠道规模收缩和队伍转型,上市险企 NBV增速持续下行,并在 2022 年降至约-30%。20232024 年,居民储蓄需求上升推动储蓄型产品放量,NBV 增速分别回升至约 17%和 34%,但产品向长期储蓄险转型也提高了保证负债的期限和成本刚性。同期监管持续下调新单预定利率并推进“报行合一”,推动新业务负债成本逐步下降,但存量高保证、长久期负债仍对资产收益和久期管理形成持续约束。国泰海通综合其他