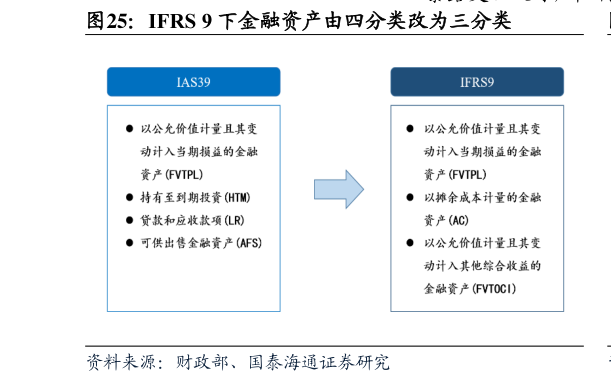
> 数据图表请问一下IFRS 9 下金融资产由四分类改为三分类2026-9-3IFRS 9 的核心目的,推动金融资产的公允价值计量,以规避次贷危机时期报表被粉饰,导致风险滞后爆发的现象。这也会使得金融资产的公允价值变动更加直接影响当期利润表。 (1)从资产分类看,IFRS 9 将金融资产由 IAS 39 下的四分类调整为三分类,更强调业务模式和现金流特征,弱化企业基于持有意图进行分类的空间。过去保险公司大量金融资产划入可供出售金融资产,公允价值波动不直接进入利润表,2021 年上市险企可供出售金融资产占投资资产的平均比重达到 34%而 IFRS 9 下,更多权益、基金和含权资产可能进入 FVTPL,使市场波动更直接反映在当期利润中。 (2)从资产减值看,IFRS 9 将减值确认由“实际发生损失法”转向“预期信用损失模型”,推动风险确认前置。信用风险未显著增加时确认 12 个月预期信用损失,信用风险显著增加或已发生减值时确认整个存续期预期信用损失。以中国平安为例,实施 IFRS 9 后资产减值损失计提明显增加,占总资产比重由 2017 年的 0.70%提升至 2021 年的 1.04%,体现出新准则下资产端风险暴露更加及时,但利润波动也相应加大。国泰海通综合其他