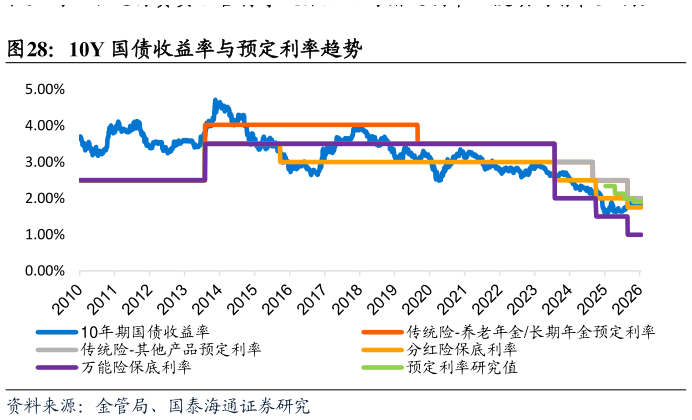
> 数据图表谁能回答10Y 国债收益率与预定利率趋势2026-9-31、 新准则下净利润的波动也是当期外部投资环境变化的结果 新准则切换后,净利润和净资产等指标更多反映投资环境变化。(1)从负债端看,新准则改变了保险收入和负债计量方式:保费收入由缴费期确认转向保险服务期确认,并剔除投资成分,导致报表保费收入大幅下降同时,保险合同负债折现率由原先相对平滑的 750 日移动平均利率,转向为即期利率,折现率波动会直接加剧净资产波动。(2)从资产端看,新准则将金融资产分类由 HTM、FVTPL、AFS 等旧分类转向 AC、FVTPL、FVOCI 三分类,更多权益、基金和含权资产计入 FVTPL,使资本市场波动更直接进入利润表。虽然部分资产和负债变动可以通过 OCI 进行匹配,缓解利润表波动,但净资产仍会受到利率、权益市场和金融资产公允价值变化的影响。 因此,在利率异常低位、权益大幅波动的情况下,仅依靠净利润、净资产等会计指标评价寿险公司,容易把外部环境变化误判为公司经营能力变化。国泰海通综合其他