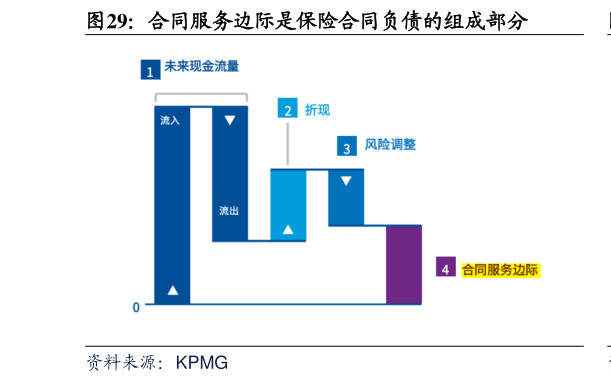
> 数据图表你知道合同服务边际是保险合同负债的组成部分2026-9-3行业深度研究 CSM是保险合同负债的一部分,其并非代表股东利益。从计量逻辑看,保险合同负债由履约现金流和合同服务边际共同构成,履约现金流反映未来保费、赔付、费用等现金流现值以及风险调整,CSM则是在保单初始确认时尚未随保险服务提供而确认的负债,他与履约现金流一样在后续保险服务期间逐步释放。因此,CSM反映的是保险公司履行未来保险责任所形成的负债计量结果,而不是可直接资本化的股东价值。若将CSM与净资产简单相加作为估值锚,实质上容易将负债端尚未释放、且存在不确定性的未来服务边际资本化,某种意义上回到了资负经营早期“混淆负债和所有者权益”的问题。国泰海通综合其他